


Балтика, Каспий и Мурманск требуют хлеба и зрелищ. Новая география зерновых поставок: какие российские порты выигрывают от перенастройки логистики
Перенаправление российского зернового экспорта превратило альтернативные коридоры из дополнения к южным портам в важную часть национальной зерновой логистики, которой посвящён наш новый СПЕЦПРОЕКТ. Балтийские терминалы принимают в несколько раз больше зерна, Мурманск готовится к первым партиям, Каспий укрепляет связи с Ираном, а восточные погранпереходы открывают сухопутную дорогу в Китай. Одновременно растёт роль контейнеров, позволяющих вывозить небольшие партии и нишевые культуры без привязки к специализированным зерновым терминалам. Об этом и многом другом — в ТРЕТЬЕЙ ЧАСТИ нашего сериала.
Однако единой замены Азово-Черноморскому бассейну не существует. Каждый маршрут имеет собственную экономику, ограничения и круг получателей. Северо-Запад располагает глубоководными портами, но увеличивает железнодорожное плечо. Каспий находится ближе к производящим регионам, зато зависит от ограниченного флота. Дальний Восток и сухопутные переходы дают выход на крупнейший азиатский рынок, но требуют самой длинной доставки. Мурманск располагает незамерзающей акваторией, однако его подходы и терминалы пока ориентированы преимущественно на другие грузы.
Президент НИЦ «Перевозки и инфраструктура» Павел Иванкин предлагает сравнивать направления по расстоянию и времени.
«На северо-запад — порядка 2,5–3 тыс. км. На юг, в Азово-Черноморский бассейн, мы укладывались в 1,5–2 тыс. км в зависимости от точек. Каспий получался самым близким: можно было уложиться даже меньше чем в 1000 км. Восток, естественно, самый дальний, более 3,5 тыс. км». — «Условная скорость движения грузовых поездов — около 350 км в сутки. До Восточного полигона едем больше 10 суток, наверное, в районе 15. До северо-запада — 8–10 суток, до Азово-Черноморского бассейна — тоже около 8–10 суток. До Каспия — около 7 суток».
Сам список альтернатив выглядит весьма лаконично, маршрутов осталось очень мало: северо-запад, Арктика и Восточный полигон. Других вариантов нет, поэтому расширять перевалку и инфраструктуру будут только по этим трём направлениям. Когда и то и другое будет готово, станет немного легче.
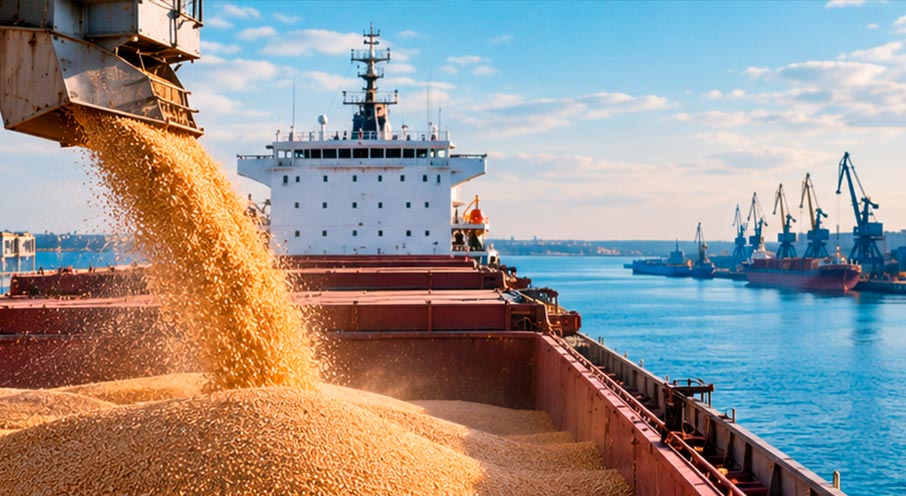
Единой замены Азово-Черноморскому бассейну не существует
Географию покупателей президент Российского зернового союза Аркадий Злочевский описывает следующим образом:
«Сейчас она сужается: мы грузим только с Балтики и Каспия, а это автоматически ограничивает возможности поставок на некоторые территории. И всё равно основная концентрация по-прежнему на Африке, прежде всего Северной: там наши основные покупатели. Дальше Азия, в том числе Средняя, и понемногу, может быть, Юго-Восточная Азия и Латинская Америка. Европа закрылась, туда поставок уже нет».
Экономика выбора маршрута, по этой логике, проста: если у экспортёра нет рентабельности, он просто не экспортирует. Раз экспорт идёт, значит, он по определению рентабелен. Убыточный экспорт — нонсенс. А вот убыточные продажи у производителей — факт сегодняшнего дня.
Директор по развитию «ТопФрейм Агро» Дмитрий Картавых добавляет немного рыночного оптимизма:
«Вынужденных направлений нет, это рынок… Всегда можно договориться, всегда есть варианты, и наши экспортёры с этим прекрасно справляются».
Куда же идет российские зерно, вытесненное с привычного юга, и как ещё экспортёры пытаются выровнять ситуацию.
Балтийский рывок
Основной поток ушёл на Балтику. В сентябре, по данным источника редакции, Усть-Луга приняла около 600 тыс. тонн подвоза, Высоцк — около 300 тыс., Санкт-Петербург — 100 тыс. В более узкой портовой статистике сентябрьские объёмы Усть-Луги и Высоцка — 530,2 тыс. и 342 тыс. тонн, причём Высоцк вырос в 9,5 раза. Экспорт через балтийские порты в октябре может превысить 1,5 млн тонн — уровень всего прошлого сельхозгода.
Возможность такого разворота — результат нескольких лет инвестиций. Но даже при мобилизации всех мощностей Балтика способна перевалить порядка 23 млн тонн зерна за сезон, т.е. около половины прежнего южного объёма, а эксперты называют практический потолок около 2 млн тонн в месяц и подчёркивают: Балтика — не замена южным портам, а только запасной аэродром.
Мурманский резерв.
Следующей точкой может стать незамерзающий Мурманск.
«Мурманский морской торговый порт планировал начать тестовую перевалку зерна в октябре 2026 года. Предусмотрена выгрузка из вагонов-хопперов и подача зерна на судно с помощью бункерной установки и конвейеров. Первоначальные объёмы могут составить сотни тысяч тонн, однако устойчивые миллионные объёмы потребуют отработки сертификации, железнодорожной логистики и хранения», — говорит доцент Финансового университета при Правительстве РФ Ирина Карапетова.
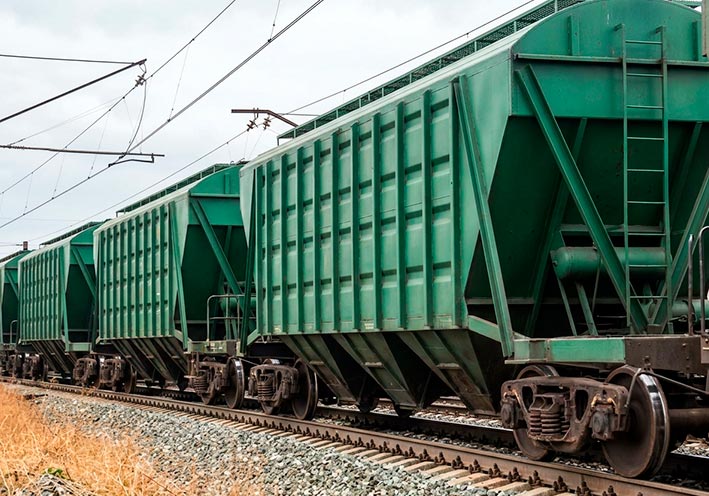
Практический этап уже начат: Мурманский морской торговый порт успешно принял первую партию российского зерна. 47 вагонов доставили 3,4 тыс. тонн груза из аграрных регионов страны. Для перевалки была применена схема выгрузки хопперов через накопительный бункер с использованием мобильных конвейеров, что позволяет подавать зерно непосредственно в трюм судна, минуя складское хранение.
В портфеле ММТП месяц на месяц планируется 60–90 тыс. тонн.
«Главное преимущество Мурманска — это круглогодичная незамерзающая гавань и возможность принимать крупные балкеры. Основные ограничения здесь — расстояние от южных зерновых регионов, стоимость железнодорожной доставки и необходимость адаптировать терминалы, ранее специализировавшиеся на угле», — добавляет эксперт.
Однако у новых зерновых локаций существуют инфраструктурные проблемы. Технически возможно всё, признают на рынке, вопрос в инвестициях и сроках. На севере, например, есть порт Лавна, который сейчас активно загружается углём, а на подходе к Мурманску остаётся однопутный участок с очень ограниченной пропускной способностью. Есть риск, что зерно и уголь будут толкаться на однопутном участке.
Каспийский маршрут
Г-жа Карапетова описывает его так:
«Основной маршрут проходит через российские порты Астрахань и Оля с дальнейшими поставками прежде всего в Иран и на рынки Каспийского региона».
Бассейн уже растёт: за январь — июль Астрахань и Оля обработали 4,2 млн тонн грузов, около 45% — зерно (+79% год к году), Махачкала отгрузила 0,6 млн тонн, превысив итог всего 2025 года. Ограничения задаёт флот:
«Каспий — самое сложное направление, потому что там маломерный флот. Эффективное ограничение по загрузке судна — порядка 5 тыс. тонн, и даже это не везде. По сути, это только иранское направление», — напоминает г-н Иванкин.
Эксперт указывает на недооценённое преимущество для конкретных регионов: Астрахань удобна тем, что позволяет закрыть Западную Сибирь коротким железнодорожным плечом, не толкаясь через Северо-Кавказскую дорогу. Чтобы вывезти большой объём, нужно много флота, а его там нет. Морская логистика сдавливает там даже сильнее, чем железнодорожная.
Вывод г-жи Карапетовой сдержан:
«Каспийское направление полезно как дополнительный канал, но в обозримой перспективе не способно самостоятельно заменить основные южные маршруты».
Контейнер вместо хоппера. По железной дороге в контейнерах было отправлено (только за июль) 158 тыс. тонн зерна — около 10,5 тыс. TEU, почти вдвое больше, чем годом ранее. Контейнерные перевозки, поясняет Карапетова, подходят прежде всего для небольших партий, дорогих сортов зерна, специальных культур и направлений, где есть обратная загрузка контейнеров. Для массового экспорта пшеницы балкеры обычно экономичнее.
«Контейнеры — это тема нишевых культур: горох, нут, чечевица, лён, горчица, кориандр, вика, сафлор. Все они сейчас возятся в контейнерах. Сюда же можно отнести свекловичный жом — очень полезный продукт для комбикормов. Он отлично хранится и хорошо переносит даже дальние перевозки», — перечисляет содержимое контейнеров Дмитрий Картавых.
Технологическая претензия к перевозке сыпучего в универсальной таре закрыта, говорит Злочевский: используются так называемые флекситанки — вкладыши, которые помещаются в контейнер. Они обеспечивают нормальную сохранность и защищают от просыпания. Всё надёжно и герметично упаковано, и возить можно любое зерно и любые сыпучие продукты.
«В принципе, в ближайшей перспективе контейнеризировать можно хоть весь объём зерна, это не проблема. Здесь решает экономика… Нужна готовность мест погрузки и выгрузки, достаточный парк контейнеров для зерна, готовность технологий», — говорит г-н Иванкин.
Эксперт предупреждает о технологии выгрузки: зерновоз можно выгружать по прямому варианту, сразу в трюм судна. С контейнерами другая история. Железнодорожная инфраструктура к переключению готова, а вот места погрузки и выгрузки — не везде.
Китайская перспектива
«Важнейший узел Забайкальск — Маньчжурия, где уже работает специализированный зерновой терминал с заявленной мощностью до 8 млн тонн в год. Это проектная мощность, а не фактический объём перевалки. Россия и Китай также договорились о строительстве второго главного пути на погранпереходе, что к 2030 году должно увеличить его провозную способность на 11 млн тонн. Однако эти дополнительные мощности предназначены для разных грузов, а не только для зерна», — говорит Ирина Карапетова.
Инфраструктуру Иванкин отделяет от политики: ограничения связаны прежде всего с железнодорожной инфраструктурой, причём не с конкретными погранпереходами, а с доставкой до них. Заходить можно через Дальний Восток или через Казахстан. Но и там есть известные ограничения: через «любимый» рынком Достык — Алашанькоу и так далее. Впрочем, отключение юга едва ли сильно усложнит логистику на восток.
«Нашу озимую пшеницу они на свою территорию не допускают совсем: российская озимая пшеница запрещена к поставкам в Китай, разрешена только яровая. Но и для неё там такие драконовские санитарные требования, что она, как правило, их не проходит.
Поэтому в Китай в основном идут нишевые культуры, и это приграничные поставки по решению местных властей и провинций.
На уровне центрального правительства стратегического решения по закупкам российского зерна Китай пока не принял», — говорит г-н Злочевский.
Г-н Картавых ждёт административного прорыва и соглашается, что единственная проблема с Китаем сейчас — допуск к продаже озимой пшеницы и ячменя, а озимый клин самый большой. Если Минсельхоз и Россельхознадзор договорятся с таможенным управлением Китая об озимых — будет огромным прорывом на этом направлении.
Главное — доступ
«Основные риски — нехватка вагонов и локомотивов, перегруженность железнодорожных подходов к портам, ограничения погранпереходов и погодные условия… Безопасность: риски для судов и портовой инфраструктуры на Чёрном и Азовском морях. Поэтому диверсификация маршрутов снижает зависимость от одного региона, но сама по себе не гарантирует бесперебойный экспорт», — резюмирует Карапетова.
Иванкин расставляет иерархию проблем немного жёстче: главный риск — это всё-таки доступ к инфраструктуре. Если он сильно ограничен, всё остальное вторично. Даже при наличии вагонов нас могут не пустить на инфраструктуру. А если вагонов нет, не пустят тем более. Погода тоже вторична. Перевалка Северо-Запада будет выбрана полностью. Важно, чтобы железнодорожники смогли всё это провезти.
Балтика, Каспий, Мурманск и Восток не конкурируют за право стать единственной новой дорогой российского зерна. Их задача — распределить экспорт между несколькими коридорами с учётом географии производства и потребления. Северо-Запад принимает крупные судовые партии и обеспечивает выход в Атлантику. Каспий обслуживает прежде всего Иран и соседние рынки. Мурманск создаёт резервный глубоководный выход. Восточные переходы связывают производителей с Китаем, а контейнеры дополняют массовые отправки хопперами.
Для устойчивой работы этой системы потребуется не только строительство новых терминалов. Необходимо повышать пропускную способность подходов, развивать припортовые станции, синхронизировать железнодорожные планы с судозаходами, расширять парк специализированного оборудования и договариваться о допуске российской продукции на зарубежные рынки.
Переориентация уже показала, что инфраструктура способна быстро принимать нетипичные для неё объёмы. Следующая задача — сделать новые маршруты регулярными и коммерчески предсказуемыми. Тогда альтернативные направления сохранят значение и после восстановления привычной работы Юга, а российский зерновой экспорт получит более разветвлённую и устойчивую географию.
Кто из компаний быстрее перестроился под новую схему — в ЧЕТВЁРТОЙ ЧАСТИ спецпроекта.
От кабины локомотива до сталеплавильного цеха, от кабинета логиста до угольного забоя: подпишись на эти каналы и будь в курсе главных отраслевых новостей — Vgudok (о железных дорогах и не только), Vgudok_PRO (о главных деловых новостях транспорта), ПРОметалл (о металлургии и металлах), CoalSlow(о добыче и экспорте угля)
Михаил Задорожный
Продолжение следует…