


Российское зерно меняет маршруты. Продуктовый экспорт РФ ищет новые пути и смотрит на все стороны света
Российская зерновая логистика переживает масштабную перенастройку. Ограничения в Азово-Черноморском бассейне изменили привычную географию экспорта: значительная часть грузопотока, который тяготел к южным портам, направилась на Северо-Запад, Дальний Восток, Каспий и сухопутные погранпереходы. Железнодорожникам, портовым операторам и экспортёрам приходится в сжатые сроки осваивать новые маршруты и выстраивать цепочки поставок для направлений, прежде считавшихся дополнительными. Vgudok начинает серию публикаций в рамках нового зернового СПЕЦПРОЕКТА. Ниже — ЧАСТЬ ПЕРВАЯ, вводная.
Отправной точкой стало резкое сокращение работы южных морских ворот.
«Отгрузки через Азовское море приостановлены с 10 июля 2026 года, большинство черноморских портов не ведёт погрузку зерна с середины августа, поэтому экспорт сезона 2026/27 перестраивается на другие направления», — констатирует старший преподаватель кафедры экономики и финансов Московского областного филиала РАНХиГС Александр Кудряшов.
Между тем, Reuters сообщил о выдаче Россией разрешений на выход судов с экспортным зерном из Азовского моря. Судоходство было приостановлено 10 июля 2026 года, текущие разрешения действуют до 15 ноября. По словам источников агентства, при пересечении Чёрного моря суда будут сопровождать военно-морские силы. Официального подтверждения информации и данных о дальнейшем продлении режима на текущий момент не поступало.
До событий 2026 года до 90% российского зернового экспорта проходило через Азово-Черноморский бассейн. Президент Российского зернового союза Аркадий Злочевский описывает текущую картину так:
«Сейчас вывозим примерно вдвое меньше, чем традиционно в это время. То есть альтернативные маршруты компенсировали до половины объёмов, выпавших из-за Черноморского бассейна.
Удастся ли довести это до полноценных 100%, тоже вопрос открытый.
Возможности терминалов, в принципе, есть, но ограничена пропускная способность Октябрьской железной дороги. Мы уже на это напоролись: коллапс с вагонами, проблемы с темпами погрузки и разгрузки. И ещё мы упираемся в низкую пропускную способность портовой инфраструктуры».
По устоявшимся корреспонденциям объёмы не просто колеблются в обычных пределах, они практически обнулены. Значит, этот объём должен куда-то деться, объясняет происходящее президент НИЦ «Перевозки и инфраструктура» Павел Иванкин:
«Грузовая база есть, но она стоит на станциях отправления и не отправляется… Сегодня из трёх направлений осталось два: юга для зерна в моменте как направления просто нет… Зерно — не универсальный груз: помимо железнодорожной инфраструктуры ему нужна специализированная инфраструктура в портах».
Статистика железнодорожных перевозок подтверждает скорость перестройки. По данным источника на операторском рынке:
«В сентябре железнодорожный экспорт зерна составил 2,85 млн тонн против 1,56 млн тонн в июле. Прирост достиг около 1,29 млн тонн, или 83% к июлю. По сравнению с сентябрём прошлого года экспорт с участием железной дороги увеличился примерно на 593 тыс. тонн, или на 26%».
Подвоз к портам вырос относительно июля на 59%, до 1,68 млн тонн; на российские порты пришлось 1,24 млн тонн — на 18% больше июльского результата, но на 13% меньше прошлогоднего. Изменилась прежде всего структура.
«В июле на Новороссийск приходилось около 82% железнодорожного подвоза экспортного зерна к российским портам, на Туапсе — 12%. Доли Усть-Луги и Высоцка составляли лишь 0,6 и 0,7%… В сентябре Усть-Луга обеспечила уже около 48% подвоза, Высоцк — 25%, Санкт-Петербург — 7%. Доли Новороссийска и Туапсе снизились примерно до 2 и 4%. Совокупная доля трёх указанных портов Северо-Запада выросла с 1 до 80%», — говорит собеседник VG.
СПРАВКА. В абсолютных цифрах всё выглядит так:
Усть-Луга — почти 600 тыс. т,
Высоцк — около 300 тыс. т,
Санкт-Петербург — 100 тыс. т;
Новороссийск — около 30 тыс. т,
Туапсе — 55 тыс. т.
Прежде главным ограничением зерновой логистики считались вагоны и подходы к южным портам. Теперь, по словам Павла Иванкина, серьёзного дефицита зерновозов нет:
«Удлинение плеча всегда влияет на оборот вагона только в худшую сторону, потому что растёт дальность перевозки. Но дело не только в этом. Из-за проблем с выгрузкой вагоны ещё и простаивают на станциях выгрузки, и это очень серьёзно увеличивает оборот».
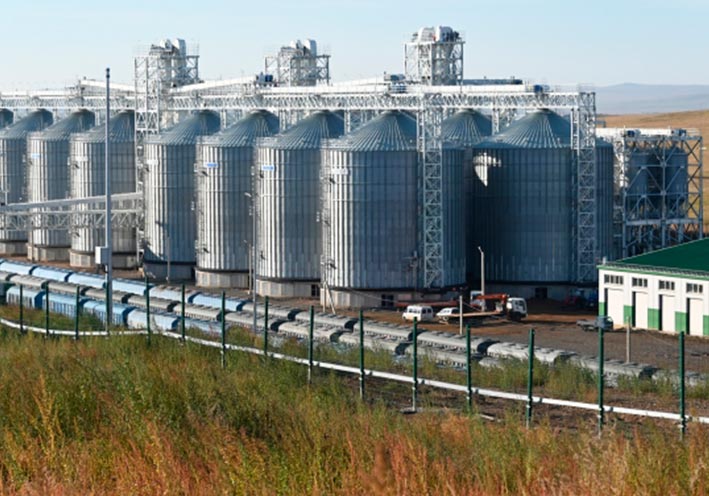
Вагоны у зернового терминала. Фото: РИА Новости
Рост стоимости привлечения подвижного состава мы действительно наблюдаем. Совпали сезонный спрос на вывоз урожая и перераспределение грузопотоков, говорит директор компании «Градалогистик» Александра Петрович:
«На цену конкретной отправки влияют местонахождение свободного парка, стоимость его подачи и ожидаемый оборот. Чем менее предсказуемы сроки освобождения вагона, тем сложнее и дороже обеспечить следующую погрузку. По нашему опыту, основная сложность — обеспечить согласованную перевозку по всей цепочке. Наличие вагона не гарантирует отправку: должны совпасть провозные возможности маршрута и готовность терминала принять груз. При этом увеличиваться может не только время следования, но и ожидание до погрузки. Для клиента сейчас особенно важна предсказуемость полной доставки, а не только нормативного времени в пути».
Дефицита парка не видно и в динамике рынка: ещё весной отрасль обсуждала скорее профицит хопперов. Аркадий Злочевский напоминает о сменившейся схеме доставки:
«Раньше весь экспорт шёл через Азово-Черноморский бассейн, и экспортные потоки в основном везли автотранспортом. Это короткое плечо, и это было достаточно выгодно. Сейчас всё идёт только по железной дороге. А железная дорога, даже без конкуренции с автотранспортом, не способна на 100% заместить те автоперевозки, которые были на юге. В это мы и упираемся».
По портовым мощностям Северо-Запада г-н Иванкин говорит конкретно:
«Удалось договориться о расширении возможностей перевалки с 8 до 20 млн тонн. Но в сегодняшних условиях и этого немного: петербургский узел целиком перегружен зерном».
На вопрос, сколько реально смогут принять, эксперт уточняет, что сейчас порядка 20 млн тонн. Однако чтобы всё хорошо работало, нужно найти ещё примерно столько же: 20–25 млн тонн было бы неплохо.
В РЖД возможности терминалов полигона оценивают в расширении с 8,6 млн до 22,5 млн тонн в год. Конкуренция за инфраструктуру описывает тот же Павел Иванкин:
«Надо понимать, что на северо-запад сегодня едут все: металлурги, нефтяники, угольщики, теперь подтягиваются и зерновики. Поэтому инфраструктуре сейчас очень непросто».
Г-н Злочевский видит причины заторов в скорости освоения новых направлений. Раньше на Балтике не было терминалов, теперь они есть, запущены и работают успешно. Просто никто не рассчитывал, что туда будет предъявлено столько грузов: ориентировались на небольшие объёмы. А за последние пару месяцев поток сильно вырос. Именно это и создаёт коллапс с пропускной способностью железной дороги. Кроме того, вагоны нужно быстро разгружать, а инфраструктура к быстрой разгрузке тоже пока не готова, уточняет эксперт.
Отдельная проблема — технология отправок.
«У нас нет маршрутных отправок на Балтику. В принципе, они могли бы сильно помочь и решить проблему нехватки тяги.
Сейчас на станциях довольно много вагонов просто стоит в ожидании попутной тяги, которая их зацепит.
Повагонная отгрузка к тому же дороже маршрутных отправок. В общем, с маршрутизацией у нас пока не очень хорошо», — говорит г-н Злочевский.
Расчёты нашего операторского источника отражают ту же механику: среднее железнодорожное плечо подвоза выросло с 1 тыс. км в июле до 2,1 тыс. км в сентябре, а к сентябрю прошлого года — примерно на 55%, с 1338 до 2070 км; средняя продолжительность гружёного рейса хопперов выросла с 5,7 до 8,8 суток — примерно на трое суток, или на 54%.
По оценке Павла Иванкина, в пересчёте на тонно-километр стоимость сильно не изменилась — она выросла за счёт увеличения дальности, примерно на 15–20%.
Директор по развитию «ТопФрейм Агро» Дмитрий Картавых оценивает текущий аграрно-перевозочный сезон так:
«Думаю, мы сможем вывезти 80% урожая, примерно 40 млн тонн. Я вижу, что для этого делается очень много и используются любые возможности».
На вопрос, чем нынешние логистические схемы отличаются от привычных, представитель рынка отвечает коротко и ёмко:
«Ничем не отличаются. Просто раньше [зерно] ехало на юг, теперь едет на север».
Эксперт называет ситуацию переходной: ещё не все порты работают на полную мощность. Кроме того, появилась информация о новых портах, например в Азербайджане. Поэтому все эти вызовы времени решаемы. Дефицитов не будет, просто нужно перестроиться.
Пока же перед рынком стоит задача не допустить накопления избыточных запасов.
«Зерно застряло. Сейчас грузим меньше половины выпавших объёмов с Черного моря», — говорит Аркадий Злочевский. — Длительную сохранность можно обеспечить примерно для трети имеющегося зерна. Остальное — краткосрочное хранение, не рассчитанное на долгие сроки».
Временное решение — полиэтиленовые рукава, куда можно ненадолго поместить зерно. Это дёшево и сердито, и до полугода оно вполне сохранится. Но когда зерно застревает на территории, хранить его придётся явно дольше, чем рассчитано такое временное хранение. Это приводит либо к потерям, либо к затратам. Хранение стоит дорого: на том же элеваторе — от 100 рублей за тонну в месяц. Это надо умножить на срок, плюс заплатить за приёмку и подработку, а потом ещё за отгрузку, напоминает представитель зерновиков.
«Зерно застряло. Сейчас грузим меньше половины выпавших объёмов с Черного моря», говорит Аркадий Злочевский. Фото: РИА Новости
Рынок складов, по словам эксперта, уже отреагировал: те, у кого склады в собственном обороте, заняты своими ресурсами и не предлагают хранение как услугу, а те, кто предлагает, почувствовали спрос и, естественно, подняли цены.
Генеральный директор АО «Партнёр-М» Артём Пономарёв оценивает набор принимаемых государством и участниками рынка мер сдержанно:
«Как бы нам ни хотелось обратного, весь этот объём мер, во многом действительно эффективных, так или иначе окажется недостаточным ни в краткосрочной, ни в долгосрочной перспективе».
При этом «зависание урожая» бьёт по инвестициям: для производителей это, разумеется, означает замораживание средств. Они не могут оплачивать закупку нового семенного материала, модернизацию, ремонт и восстановление техники, производить любые другие инвестиционные или просто плановые затраты.
Несмотря на сдержанный пессимизм рынка, покупательская картина, по словам Злочевского, меняется умеренно: например, Египет как был нашим основным покупателем пшеницы, так и остаётся. Иран как был основным покупателем кукурузы и ячменя, так и остаётся. Но если смотреть по общему объёму, Иран прилично наращивает закупки, а Египет сокращает. Турция, которая сейчас провалилась, долгое время была вторым массовым покупателем после Египта. Часть клиентов возвращается.
«Видимо, из-за нашей дешевизны: на условиях FOB мы стоим сильно дешевле конкурентов. Жёстких контрактных обязательств, требующих немедленного решения, сейчас нет: все обязательства на момент возникновения коллапса либо соразмерно сдвинуты, и критические сроки по ним ещё не наступили, либо уже полностью закрыты поставками», — уточняет г-н Злочевский.
Биржевые ориентиры сезона Александр Кудряшов приводит со ссылкой на отраслевую аналитику:
«По оценке “ПроЗерно”, экспортный потенциал сезона 2026/27 составляет 59 млн тонн, при сохранении текущей ситуации в азово-черноморских портах вывоз составит около 39 млн тонн, при возобновлении отгрузок — до 45 млн тонн. Урожай высокий, 134–135 млн тонн без новых регионов, включая 88 млн тонн пшеницы, конечные запасы сезона оцениваются в диапазоне от 28 до 34,8 млн тонн, то есть внутренний зерновой баланс обеспечен с запасом».
Оценки экспертов показывают, насколько транспортная доступность влияет на всю экономику зернового рынка.
Россия располагает урожаем и внешним спросом; задача — связать производящие регионы с покупателями через более разветвлённую систему коридоров. Разворот уже состоялся: Северо-Запад принял основную часть перенаправленного портового потока, Дальний Восток увеличивает объёмы, Каспий сохраняет значение короткого маршрута, сухопутные переходы и контейнерные сервисы дополняют классические отправки в хопперах.
Следующим этапом станет закрепление этих решений — увеличение портовых мощностей, развитие станций и подходов, ускорение оборота вагонов и переход от экстренной переориентации к устойчивой многомаршрутной модели.
Южные порты сохранят ключевую роль в российском зерновом экспорте благодаря близости к основным районам производства и традиционным рынкам. Одновременно события 2026 года показали, что отрасль способна быстро задействовать альтернативы. Новые пути пока длиннее и дороже привычных, но именно они позволяют продолжать поставки, выполнять обязательства перед зарубежными покупателями и сохранять присутствие России на мировом продовольственном рынке. О том, какую роль в перестройке играет государство, — во ВТОРОЙ ЧАСТИ нашего спецпроекта.
От кабины локомотива до сталеплавильного цеха, от кабинета логиста до угольного забоя: подпишись на эти каналы и будь в курсе главных отраслевых новостей — Vgudok (о железных дорогах и не только), Vgudok_PRO (о главных деловых новостях транспорта), ПРОметалл (о металлургии и металлах), CoalSlow(о добыче и экспорте угля)
Владимир Максимов
Продолжение следует…