


Грузов меньше, тарифы выше. Погрузка РЖД в сентябре снизилась на 1,2% в преддверие роста стоимости услуг железнодорожной монополии на 8,5
Пять месяцев подряд сводки РЖД начинались с хороших новостей: погрузка росла в апреле на 1,9%, в мае на 0,5%, в июне на 1%, в июле на 0,1%, в августе на 0,9%. Сентябрь серию прервал: на сети погрузили 90,3 млн тонн, что на 1,2% меньше год к году. В РЖД отрицательную динамику связывают «с внешними факторами». За девять месяцев погрузка тоже в минусе: 824,4 млн тонн, или на 0,7% ниже прошлогодних января — сентября.
Картина по номенклатурам неоднородна. Выросла погрузка зерна (+9%), цемента (+7,3%), цветной руды (+6,5%), промсырья (+2,7%), чёрных металлов (+2,5%) и металлолома (+50,2%). Угля РЖД среди выросших в сентябре грузов не называет. На сети рост обеспечили Калининградская (+10,9%), Куйбышевская (+10,7%), Дальневосточная (+10,1%), Октябрьская (+4,6%) и Западно-Сибирская (+3,3%).
Грузооборот в сентябре вырос на 3,4%, то есть снова обогнал погрузку, как и в предыдущие месяцы (+4,1% в апреле и мае, +4,5% в июне, +6,5% в июле, +2,4% в августе). РЖД объясняют это переориентацией грузопотоков и увеличением дальности перевозок: не тоннаж растёт или падает, а каждая тонна едет дальше.
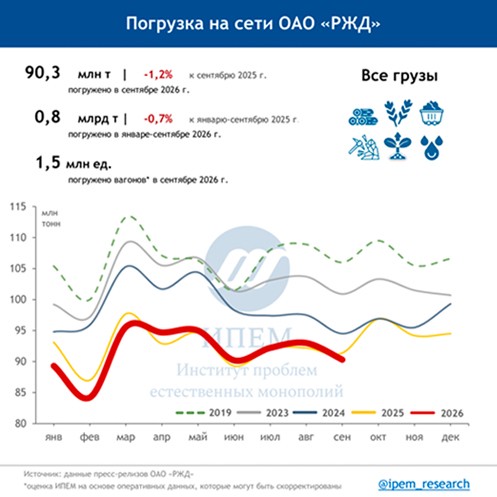
Инфографика ИПЕМ
Именно сейчас, на фоне падения, в силу вступает очередная индексация. С 1 октября 2026 года тарифы, сборы и плата за инфраструктуру при перевозке грузов повышаются на 8,5%. Грузов становится меньше, а стоимость их перевозки растёт. Причём плата за перевозку зависит от расстояния, поэтому на длинных плечах любая индексация ощущается сильнее.
По словам сооснователя логистической компании SIGMA, заместителя председателя Общественного совета при Федеральном агентстве железнодорожного транспорта (Росжелдоре) Татьяны Патужной, постоянная индексация железнодорожных тарифов уже не становится неожиданностью и вряд ли сама по себе приведёт к критическим последствиям, несмотря на стагнацию погрузки в стратегически важных отраслях.
«С декабря 2025 года тарифы повышались несколько раз. С 1 декабря была проведена индексация на 10% для грузовых перевозок, а также сохранён повышающий коэффициент 1,1 к тарифам на порожний пробег универсального подвижного состава.
С 1 января вступила в действие новая система тарифных расчётов, которая также предусматривает индексацию на 10%.
С 1 марта введена надбавка 1%, а с 1 октября тарифы и сборы за грузовые перевозки и использование инфраструктуры выросли ещё на 8,5%. В совокупности, с учётом этих изменений, на 1 октября рост тарифа с декабря 2025 года составит 29,5%», — отметила в беседе с VG г-жа Потужная.
Другие эксперты считают чуть иначе, и их подсчёты составляют рост тарифа на 19,35%. Такое расхождение — вопрос методики: что считать повышением — только плановую индексацию или любое изменение платы за вагон? Для бухгалтерии грузовладельца это почти философский спор. Для его маржи разницы нет: деньги уходят в любом случае.
Как отметила в беседе с VG директор «Градалогистик» Александра Петрович, наиболее чувствительным рост окажется для массовых грузов с высокой долей логистики в конечной цене. В первую очередь это уголь, а также отдельные сегменты металлургии и удобрений на дальних экспортных маршрутах.
Критичным шок пока не называют: всё зависит от компании. Для одних это сокращение маржи, для других — риск отказа от части поставок.
Прямого ответа на вопрос, какой маршрут окажется убыточным, не даёт никто. Пока сложно назвать, какой именно маршрут станет убыточным: в нынешних экономических и политических условиях компании в первую очередь оценивают саму возможность доставить груз получателю. Повышение тарифа в конечном счёте закладывается в стоимость товара. Впрочем, у экспортёра угля, который не диктует цену на мировом рынке, возможностей переложить рост на покупателя меньше, чем у производителя для внутреннего рынка.
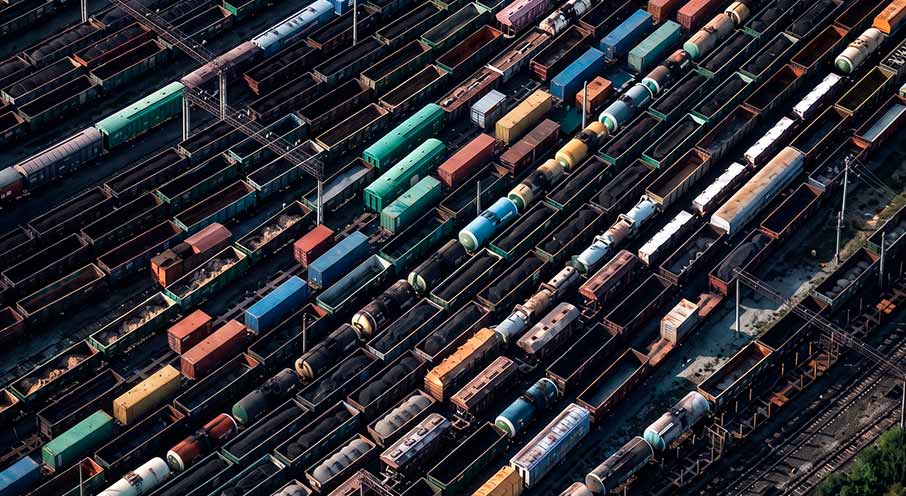
РЖД объясняют рост цен инфляцией и необходимостью финансировать инвестпрограмму
Г-жа Петрович осторожна: риск убыточности экспорта через дальние порты действительно возрастает, но восточное направление и экспортные цены частично компенсируют издержки, поэтому нельзя утверждать, что экспорт стал убыточным повсеместно. А вот при ухудшении конъюнктуры, по её словам, «не исключены остановки отдельных производств». Ключевое слово здесь «конъюнктура»: тариф может не сломать бизнес сам, но лишит его запаса прочности.
Идея уйти с рельсов на колёса выглядит логично только на бумаге. Татьяна Патужная отмечает: если бы автоперевозки были экономически выгоднее, грузовладельцы уже давно перераспределили бы часть объёмов, поэтому массового перехода она не ожидает. К тому же последствия топливного кризиса до сих пор ощущаются: стоимость топлива не снизилась, а в отдельных регионах сохраняется небольшой дефицит.
Александра Петрович уточняет границы: для угля, руды, металлов и удобрений на средних и дальних расстояниях железная дорога остаётся безальтернативной и по провозной способности, и по экономике. Автотранспорт конкурентоспособен на коротких плечах, в контейнерных, срочных и мелкопартионных перевозках, но рост издержек автологистики ограничивает и эту альтернативу.
Получается монополия не по закону, а по законам физики: тонна угля на тысячи километров грузовиком не поедет.
Сами РЖД объясняют рост цен инфляцией и необходимостью финансировать инвестпрограмму. Цифры монополии показывают, что картина сложнее. В 2025 году EBITDA компании выросла на 16,3% до 984,2 млрд рублей, но финансовые расходы составили 534,1 млрд рублей, и чистая прибыль по МСФО сократилась до 2,3 млрд рублей против 50,7 млрд годом ранее. Финансовые расходы равны примерно 54% EBITDA. Впрочем, сама монополия связь между тарифами и расходами на обслуживание займов прямо не комментировала.
Собеседники редакции призывают не делать безапелляционных выводов обо всей инвестпрограмме РЖД, но напоминают, что эффективность отдельных проектов требует более внимательной оценки. Например, модернизация отдельных товарных дворов под обработку определённых видов грузов, в том числе контейнерных поездов коммерческих клиентов.
«Если заявленные объёмы не обеспечиваются, инфраструктура может простаивать, а параллельно нарушается отлаженная работа с традиционными грузами, например погрузка в крытые вагоны и полувагоны», — говорит Татьяна Потужная.
Стоит признать, что инвестиции в инфраструктуру и тяговый парк объективно необходимы: развитие Восточного полигона и электрификация ключевых участков должны повышать пропускную способность и надёжность экспортных перевозок. Но главным критерием эффективности для рынка станет практический результат: «сокращение инфраструктурных ограничений, ускорение оборота вагонов и повышение предсказуемости сроков доставки».
Если грузовладельцы увидят измеримое улучшение, индексация будет восприниматься как более обоснованная. Если рост ставок не будет сопровождаться улучшением сервиса и доступности инфраструктуры, он может снизить грузовую базу в период слабого спроса.
Тарифная лестница тем и опасна, что каждая ступень в отдельности выглядит терпимой: 8,5% после 10%, потом ещё 1%. Но 8,5% теперь включены в базу следующей индексации, и цена вагона растёт уже от нового уровня. Бизнес готов платить, пока видит за что. Поэтому главным показателем станет не цифра в приказе ФАС и не очередная сводка погрузки, а то, сколько суток вагон простоит в ожидании на Восточном полигоне.
От кабины локомотива до сталеплавильного цеха, от кабинета логиста до угольного забоя: подпишись на эти каналы и будь в курсе главных отраслевых новостей — Vgudok (о железных дорогах и не только), Vgudok_PRO (о главных деловых новостях транспорта), ПРОметалл (о металлургии и металлах), CoalSlow (о добыче и экспорте угля)
Владимир Максимов