


Высокие ставки не радуют операторов РЖД. Полувагоны растут, зерновозы прячутся, ремонты съедают прибыль, СОЖТ совещается: противоречивый позитив железнодорожных показателей
Оптимистичные доклады о росте ставок аренды выглядят таковыми только на фоне минимумов. Если сравнить сегодняшние показатели даже не с «хлебными» временами до 2022 года, а с более умеренными, то речь идёт о продолжении «затягивания поясов». Продолжая сравнение, операторы застегиваются не на три проколотые дырочки, а на две.
Ставка аренды типового полувагона выросла с зимнего минимума около 620 рублей в сутки до 740 рублей в июне 2026 года, отрапортовал INFOLine. В рейтинге операторов за первое полугодие первое место остаётся за «Первой грузовой компанией», второе — за «Федеральной грузовой компанией», которая входит в ОАО «РЖД», третье — за Национальной транспортной компанией. От зимнего минимума сегмент отошёл, но на рынке эти ставки по-прежнему считают недостаточными для гарантированной рентабельности оперирования: ремонт и финансирование парка в неё не укладываются. Поэтому найти операторов в розовых очках редакции не удалось: рынок реагирует на позитивные показатели сдержанно. И напоминает о сезонной популярности разных видов ПС и других субъективных факторах, влияющих на ставки.
Пополнение парка сжалось. Закупки новых полувагонов в первом полугодии сократились на 45%, до 7,5 тысячи единиц, списано около 8 тысяч. Крупнейшие операторы, раскрывшие финансовые показатели, выплатили дивиденды за 2025 год на 113,6 млрд рублей — втрое меньше, чем годом ранее. Стоимость плановых ремонтов во втором квартале вроде перестала расти, но осталась одной из препон на пути к рентабельности.
При низкой доходности ремонт части полувагонов не окупается, и ПС отставляют.
В ФГК грузовую базу описывают охотнее, чем ставки. Генеральный директор компании Дмитрий Мурев сообщал, что с апреля 2026 года восстановление идёт за счёт увеличения перевозок угля на фоне роста мировых цен, а также сокращения отставания по минерально-строительным грузам. По итогам полугодия погрузка и грузооборот ФГК остались на уровне прошлого года: уголь — 44% перевозок полувагонами, минерально-строительные грузы — 32%, руда — 9%, металлы — 6%. Погрузка за январь-август составила 734,1 млн тонн — на 0,6% меньше, чем за тот же период прошлого года. Уголь за январь-сентябрь вырос на 2,3%, до 245,9 млн тонн, при этом сентябрь уже был слабее предыдущих месяцев.
Михаил Бурмистров, глава «INFOLine-Аналитики», говорит о постепенном сокращении профицита и локальных дефицитах на отдельных направлениях. На конец 2026-го и начало 2027-го операторы в конъюнктурном опросе смотрят без обвала, но закупки большинство по-прежнему откладывает: дорогое финансирование, нехватка средств, неопределённый спрос дают о себе знать.
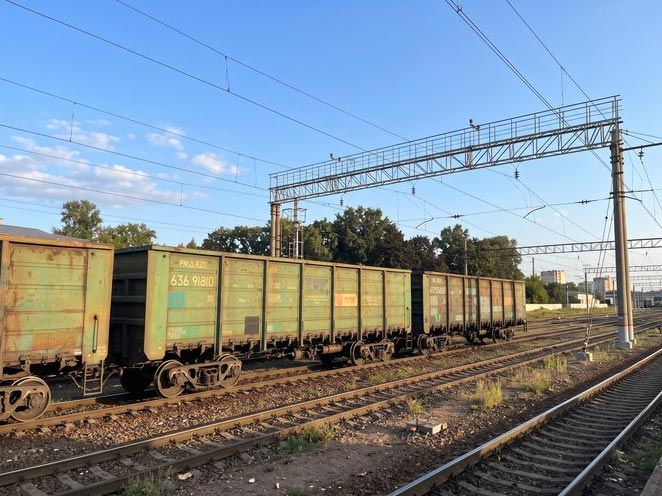
С 1 октября грузовые тарифы ОАО «РЖД» проиндексированы на 8,5%. Там, где вагонов не хватает, часть операторов переложила выросшую стоимость порожнего пробега на клиента. Лизинговые ставки по большинству видов подвижного состава выше реальной доходности аренды и оперирования.
Следующий год по доходности, скорее всего, будет лучше нынешнего, но накопленные убытки и долг при этом никуда не денутся. Впрочем, изучать только полувагоны неправильно. Специализированный парк в эту же осень живёт отдельно.
В дефиците остаются зерновозы, впрочем, не из-за того, что существенно увеличилась грузовая база, хотя и она сезонно увеличилась. Но прежде всего за счёт того, что зерно, которое собиралось на юге России, раньше ехало на автотранспорте в близлежащие порты — Новороссийск, Ейск. А теперь это зерно поехало на Балтику, плечо увеличилось, автотранспорт довольно дорог для подобных перевозок, поэтому стали возить железнодорожным, рассказал VG заместитель председателя А ОЖдПС Денис Семёнкин.
«Из-за этого, наоборот, вагоны-зерновозы выросли, оказались в дефиците. Поэтому заявки ведущий оператор принимает на декабрь, а некоторые даже на февраль, но предоставлений их действительно не хватает. Поэтому по зерновозам ситуация прекрасно показала несостоятельность заявления ряда чиновников РЖД, а также экспертов, аффилированных с монополией, которые говорили, что у нас вагонов в избытке, любой объём грузов будет закрыт.
Как только появились небольшие дисбалансы, закрылось направление азово-черноморское, тут же обозначился дефицит зерновозов мощнейший.
Дефицит зерновозов тянет за собой другие типы подвижного состава, поскольку, когда их стало не хватать, стали использовать для перевозок зерна крытые вагоны. И в европейской части страны, и на Урале, и в Сибири это также разогрело спрос на крытые вагоны.
Ставки полезли вверх из-за того, что зерновые грузы стали перемещаться в данный тип подвижного состава. Но, конечно, крытые вагоны не в таком дефиците, как зерновозы, там более-менее всё нормально, но дополнительно грузовая база уже на них переместилась. Поэтому сегодня, повторяю, в дефиците жёстком только зерновозы», — говорит эксперт.
Полувагоны в сентябре-октябре традиционно каждый год более востребованы, чем в другие месяцы, это период высокой погрузки: заканчивается строительный сезон, северный завоз, перевозки грузов на север сезонные осуществляются.
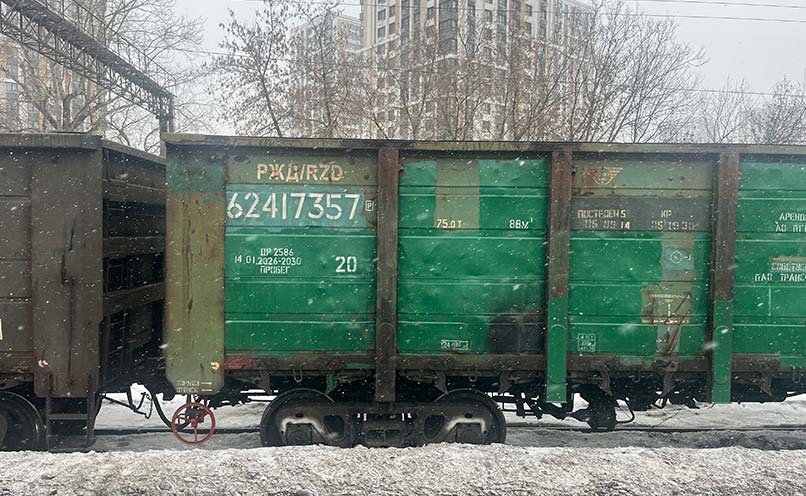
В сентябре-октябре традиционно каждый год более востребованы, чем в другие месяцы
Поэтому полувагоны сейчас традиционно более востребованы, чем в другие месяцы. Уже в ноябре погрузка на полувагоны станет меньше, в декабре — ещё меньше, рассказал в беседе с редакцией еще один источник на операторском рынке:
«Действительно, ставки выросли, но это сезонный рост, который оборвётся, если не в ноябре, так в декабре. Поэтому ждём такого момента. По полувагонам, наверное, правильно сказать, что сейчас доходность выросла в 1400–1500, примерно такая же аренда. По крытым вагонам, наверное, по итогам октября, я думаю, будет где-то 2500 ставка на стандартный крытый вагон.
Ставки эти, конечно же, далеки от тех ставок, которые позволяют окупать подвижной состав.
Но какие должны быть эти ставки? Если с учётом лизинга мы берём подвижной состав, выплат по лизингу, то там по полувагонам есть оценки: 3500–4000 рублей вагон должен зарабатывать, чтобы закрывать лизинговые платежи. По крытым вагонам больше, потому что вагон стоит дороже, где-то 4200. По зерновозам где-то 4500, не меньше, должен зарабатывать зерновоз, чтобы закрывать лизинг. По фитинговым платформам, наверное, где-то тоже около 4000 рублей должна быть ставка по лизингу.
Если, конечно, вагоны не обременены лизингами, кредитными платежами, а уже окупившиеся, то в идеале вагон должен зарабатывать хотя бы 1800, я имею в виду полувагон, чтобы денежных средств хватало постепенно обновлять парк».
В «Национальной транспортной компании» напоминают об эффективности оперирования. Рост загрузки и сокращение простоев, по расчёту специалистов НТК, высвободили бы свыше 86 тысяч вагонов и сократили неэффективные расходы более чем на 200 млрд рублей ежегодно. Смягчение требований к ремонту грузовых вагонов оператор оценивает ещё в 60 млрд рублей в год.
Ставки полезли вверх из-за того, что зерновые грузы стали перемещаться в данный тип подвижного состава, рассказывает Денис Семёнкин
Сегодня полувагоны не дошли до своих минимумов, необходимых для обновления парка. Если у тебя нет лизинговой или кредитной нагрузки, можно с такой ставкой парк содержать, можно платить зарплату и можно откладывать что-то на обновление парка, потому что по окончании срока службы потребуется приобретение нового вагона, продолжает Денис Семёнкин:
«Поэтому только по зерновозам сегодня ставки составляют в районе 4000 рублей, около, плюс-минус 200 рублей, что позволяет этот парк действительно окупать, даже с учётом лизинговых платежей.
Все остальные типы подвижного состава находятся в отрицательной зоне.
Фитинговые платформы, которые тоже немного выросли, ставки на них по некоторым регионам, например, на Урале, на Московской дороге поднялись, а на Дальневосточной дороге небольшой подъём, но, опять же, это те подъёмы, которые не приводят к увеличению ставок до желаемых 3500–4000 рублей.
То есть платформы хорошо, если 1600–1700 сейчас генерируют, я имею в виду доходность восьмидесятифутовой фитинговой платформы».
В целом резюмировать цифры октября как «вагонов слишком много» или «ставки уже в порядке» не стоит. Индексация грузового тарифа на 8,5% с 1 октября увеличила стоимость порожнего пробега в тот момент, когда переложить её на клиента можно было лишь на части направлений — там, где вагон и так в локальном дефиците. На остальных магистралях (а их больше половины) расходы по-прежнему несёт оператора.
Грузовладельцу в этой конструкции важна не «средняя температура» по сети, а исправный вагон под конкретную отправку. Оператору — закрывает ли рейс ремонт и платёж. По большинству родов подвижного состава участники рынка на второй вопрос отвечают отрицательно, и новый парк покупать не спешат.
Закупки полувагонов в первом полугодии уже не обогнали списание. Более доходный, если верить чаяниям рынка и прогнозам экспертов, 2027 год отставленные вагоны в работу не вернёт и ремонт не удешевит. Поэтому и оголтелого позитива от операторов ждать не стоит. Скорее, работы в сторону эффективности управления парком и новых дебатов с монополией.
И то и другое недавно обсудили на заседании Президиума Союза операторов железнодорожного транспорта. Члены СОЖТ, в числе прочего, упомянули необоснованность введения инспекторского контроля при проведении капремонта вагонов и рисках размывания ответственности между инспекторами и ВРК. На повестке также были вопросы ТОР и связанных с ним проблем. Естественно, не обошли вниманием и вопросы отцепок в контейнерных поездах, и изменений в Тарифном руководстве №1. В общем, рынок готов умеренно порадоваться откатившимся ставкам, однако работы у операторов непочатый край, а значит, и расслабляться не время.
От кабины локомотива до сталеплавильного цеха, от кабинета логиста до угольного забоя: подпишись на эти каналы и будь в курсе главных отраслевых новостей — Vgudok (о железных дорогах и не только), Vgudok_PRO (о главных деловых новостях транспорта), ПРОметалл (о металлургии и металлах), CoalSlow (о добыче и экспорте угля)
Захар Максимов