


Назло рекордам и РЖД. Российский уголь до 2050 года: амбиции Правительства, рыночные планы, лоббизм и транспортный барьер
Международное энергетическое агентство рапортует, что в 2026 году мировая добыча угля снизится на 0,7% по сравнению с 2025. Откат произойдёт после нескольких «богатых» лет роста. При этом уже в 2027 году МЭА прогнозирует увеличение добычи примерно на 30 млн тонн — до отметки в 9 млрд тонн. Одной из причин называют возвращение в строй китайских мощностей, в текущем году, поставленных на паузу.
Тем временем стоимость фрахта угля в Поднебесную из порта Восточный пробила максимум за всю историю наблюдений, прибавив 6% до показателей 13,3–14,3 доллара за тонну.
Рост ставок провоцирует активный экспорт твёрдого топлива через Восточный полигон, высокой загрузкой судов и подорожанием топлива.
Ожидается, что высокие ставки сохранятся до конца октября. Равно как и рентабельность угольщиков, которые, несмотря на все жалобы, пока работают в плюс.
Все эти «прелести» происходят на фоне утверждения Правительством обновлённой программы развития угольной промышленности России до 2050 года. Согласно целевому сценарию, отрасль должна совершить качественный рывок: добыча угля по плану вырастет с 442 млн тонн в 2024 году до 662 млн тонн в 2050-м, а экспорт увеличится на 77% — до 350,1 млн тонн. Основную ставку кабинет министров делает на освоение новых месторождений в Якутии, Тыве, Хакасии, Забайкалье, а также на Таймыре и Чукотке.
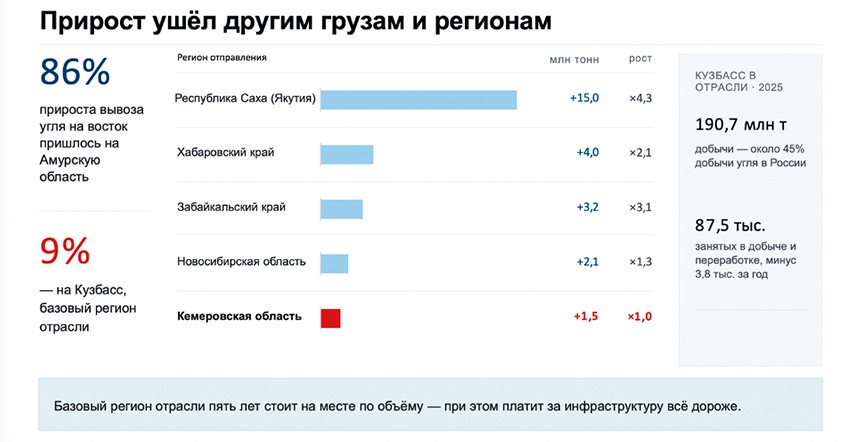
Графика: Распадская угольная компания
Профильный вице-премьер Александр Новак подчеркнул, что программа синхронизирована с энергетической стратегией страны, а экспортные потоки будут переориентированы на рынки Азии, включая Китай и Индию. Для РЖД это означает необходимость кратного увеличения пропускной способности, так как по целевому сценарию объём железнодорожных перевозок угля на восток должен вырасти со 111,4 млн тонн в 2024 году до 220,8 млн тонн к 2050-му.
Сейчас угольная отрасль пребывает в состоянии, которое можно назвать «дорогой передышкой». Мировой спрос, подогреваемый энергетическим кризисом на Ближнем Востоке и перебоями в поставках СПГ, толкает цены вверх. По данным аналитиков, в сентябре 2026 года стоимость энергетического угля в порту Восточный достигла максимумов с конца 2023 года, превысив 106 долларов за тонну.
Коксующийся уголь марки Ж на условиях FOB Дальний Восток также демонстрирует уверенный рост, достигая отметок около 176 долларов за тонну.
МЭА в своём обновлённом прогнозе Coal Mid-Year Update 2026 подтверждает рекордный мировой спрос на уровне почти 9 млрд тонн. Однако этот успех имеет хрупкую природу: он базируется на геополитической напряжённости, и любая стабилизация цен на газ способна изменить расклад сил в течение ближайших полутора лет.
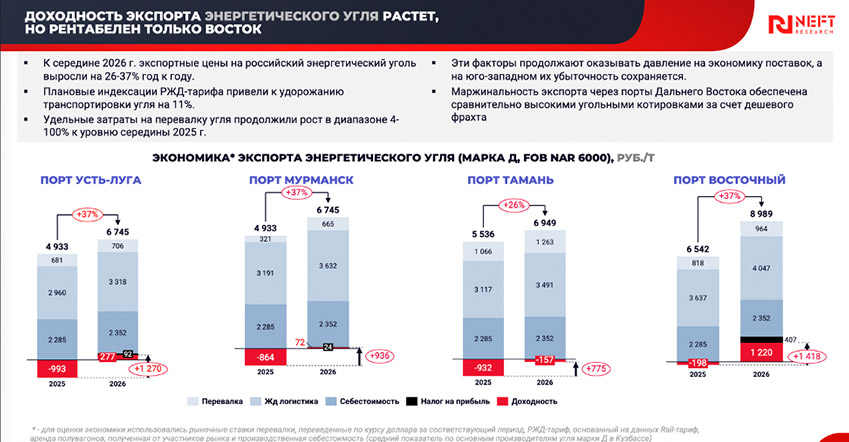
Графика: Neft Research
Тем не менее, финансовое состояние самих угольщиков остаётся неоднозначным, несмотря на высокие котировки. Компании, обеспечивающие 93% добычи, прошли через период налоговых отсрочек, но теперь вынуждены гасить обязательства в сжатые сроки. Рост мировых цен часто нивелируется удорожанием внутренней логистики.
Что касается поддержки, угольным предприятиям, на которые приходится около 93% добычи, предоставили отсрочки по налогам и страховым взносам на 75 млрд руб. При этом с 1 мая отсрочка платежей, по официальным документам, закончилась, и теперь компании должны погасить платёж путём рассрочки до ноября, рассуждают наши коллеги из канала @coalslow.
«Организационные меры также позволили вдвое сократить сроки доставки угля из Кузбасса в Южные порты. Правда есть нюанс — в порты Чёрного моря в августе отгрузки упали на 93% по сравнению с июлем и на 92% в годовом исчислении. И перспективы явных улучшений ситуации пока не просматриваются. На этом фоне, к слову, многие заговорили о СМП, в последние месяцы отгрузки в Лавну превысили 350 тыс. т в месяц. Этому в первую очередь способствовало падение на Юге и во вторую — рост цен на мировом рынке.
То есть внешние факторы, а не «организационные меры», как, например, снижение тарифов РЖД; которые, кстати, вырастут на 8,5% с октября.
Невозможность движения без ледоколов в зимний период, вероятно, окончательно добьёт экономику СМП к декабрю.
Формулировка «добычу в 2025 удалось удержать на уровне 2024, а экспорт уже вырос на 7% в 2026» тоже не даёт полной картины. Добыча в 2026 явно снижается, в то время как экспорт удалось увеличить за счёт восстановления мирового рынка и снижения внутренних отгрузок. Мировому рынку «помог» Трамп, внутреннему — высокая выработка на ГЭС и замедление промышленности, но никак не Новак», — уверены эксперты.
Внимание профессионального сообщества приковано к структуре затрат. На конференции «Перевозки горно-металлургических грузов» вице-президент по логистике «Распадской угольной компании» Александр Комышан акцентировал внимание на доле тарифа РЖД и ставок операторов в конечной цене. Очевидно, что маржинальность экспорта критически зависит от эффективности железнодорожных коридоров.
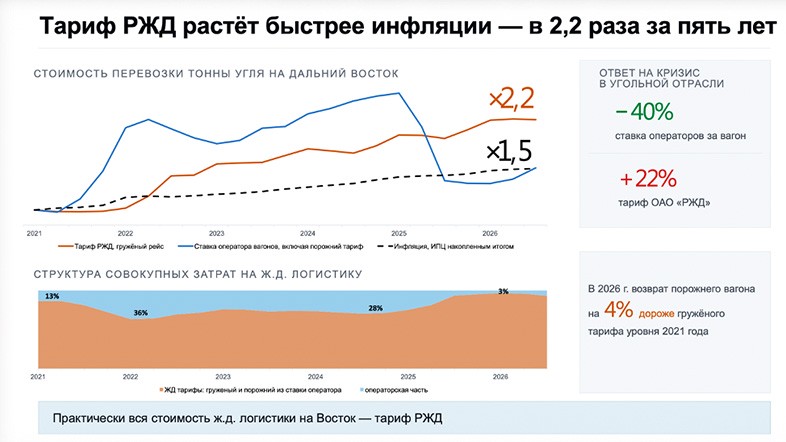
Графика: Распадская угольная компания
С 1 октября тарифы РЖД индексируются на 8,5%, что ложится дополнительным бременем на грузоотправителей. Если цена FOB начнёт корректироваться вниз, а транспортная составляющая продолжит расти, экономика ряда месторождений окажется под угрозой.
Оптимизм правительственных сценариев вызывает вопросы у экспертов, которые указывают на явный разрыв между «бумажными» планами и физическими лимитами инфраструктуры. Самое увлекательное начинается со стратегии. В целевом сценарии российская добыча должна вырасти до 660 млн тонн в год (+49%), экспорт — до 350 млн тонн (+77%). Из комментариев тут можем предложить только переименовать этот сценарий из Целевого в Нереалистично-оптимистичный, Консервативный — сделать целевым, а Стресс-сценарий — базовым, продолжают авторы @coalslow:
«Добычу планируется увеличить за счет развития месторождений в Якутии, Тыве, Хакасии, Забайкалье и даже на Таймыре и Чукотке, где только недавно проекты были временно заморожены и перенесены на неопределённый срок. Экспорт планируется увеличивать в Китай и Индию (сценарии которых совсем не подразумевают увеличения импорта к 2050), а также в ЮВА и на Ближний Восток.
Видимо, расчёт на то, что Ормузский пролив не откроется до 2050, а СПГ-инфраструктура на Ближнем Востоке продолжит исчезать.
К 2050 году правительство ожидает шестикратного роста валовой добавленной стоимости угольной отрасли, а совокупный мультипликативный эффект программы оценивает почти в 10 трлн руб. Попала ли эта фраза в стратегию из мультивселенной или курс рубля приблизится к 2050 к иранскому риалу, г-н Новак не уточнил».
Безусловно, логистика угля демонстрирует успехи: за август 2026 года восточное направление перевезло 10,6 млн тонн угля, что является абсолютным рекордом для этого месяца. Но пропускная способность Восточного полигона ограничена, и за доступ к инфраструктуре приходится конкурировать с контейнерами, металлами и рудой.
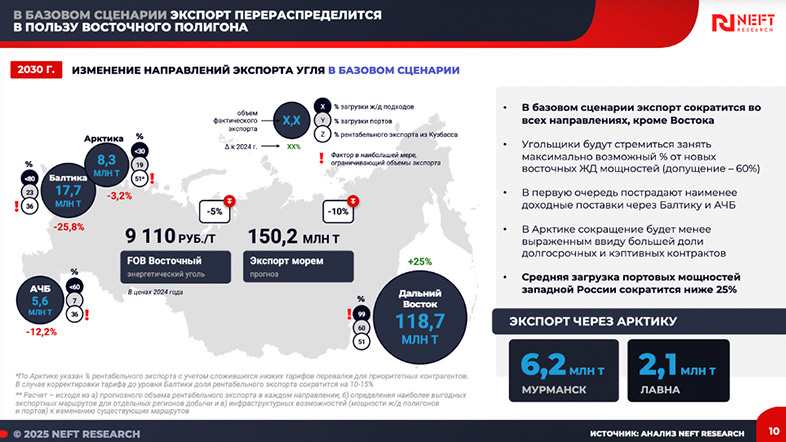
Графика: Neft Research
Ещё одна коллизия заключается в том, что всё это разрастание угля не обеспечено транспортными пропускными способностями. Сегодня Восточный полигон способен пропускать около 180 млн тонн всех грузов в год. III этап модернизации БАМа и Транссиба должен увеличить эту мощность до 210 млн тонн в 2030 году и 270 млн тонн в 2032-м. Цена вопроса пока — уже 3,74 трлн рублей, напоминает основатель N. Trans Lab Мария Никитина.
«Стратегия развития минерально-сырьевой базы предполагает, что перевозки одного только угля по Восточному полигону должны вырасти примерно со 108 млн тонн в 2023 году до 178,7 млн тонн в 2030-м и 267,2 млн тонн в 2035-м А кроме угля по БАМу и Транссибу должны ехать руда, металлы, контейнеры, нефтепродукты и прочие грузы. Уже уголь плюс руда требуют 315 млн тонн провозной способности к 2035 году — при запланированных 270 млн.
То есть III этапа модернизации БАМа и Транссиба недостаточно.
Следовательно, придётся строить дальше: дополнительные ЖД-мощности, расширять дальневосточные и арктические порты, СМП, либо снова увеличивать экспорт через Северо-Запад и Юг. То есть минимальный объём инвестиций для целевых 350 млн тонн может составить 5-6 млрд руб.
При том, что сама Энергостратегия РФ исходит из долгосрочного сокращения мирового потребления угля, которое должно снизиться примерно с 8,5 млрд тонн в 2023 году до около 8 млрд тонн к 2050-му.
Однако, чем больше инфраструктуры приходится строить ради наших дополнительных тонн угля, тем дороже становится российский экспортный этого угля, и совершенно не понятно, за счёт чего можно рассчитывать на существенное увеличение собственного куска», — задаётся вопросом независимый эксперт.
Риск недозагрузки созданной инфраструктуры в будущем является одним из ключевых аргументов «против» столь амбициозных планов. Если мировая конъюнктура изменится, а «зелёная» повестка вновь возьмёт верх, обслуживание триллионных инвестиций в БАМ и Транссиб ляжет тяжким бременем на всю экономику страны.
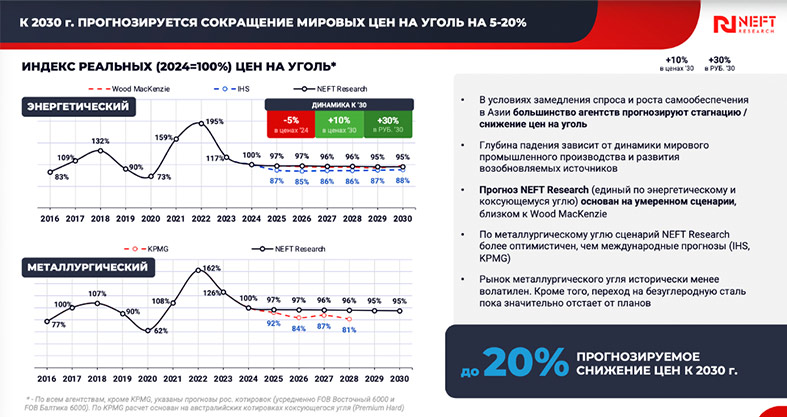
Графика: Neft Research
Кроме того, если мировой спрос и цены окажутся ниже ожиданий или российский уголь потеряет конкурентоспособность, построенная под 350 млн тонн экспорта инфраструктура окажется недозагруженной, говорит г-жа Никитина.
«Но высокие постоянные затраты — содержание железных дорог, тоннелей, станций, портовых подходов и обслуживание вложенных триллионов — никуда не исчезнут. В результате стоимость ошибочного прогноза придётся распределять через тарифы РЖД и бюджет на другие грузы и всю экономику.
Одновременно снижая конкурентоспособность всей нашей продукции и экономики.
Единственное объяснение «куриной слепоте» в принятии такого рода значимых для экономики стратегических решений — это внешне- и внутриполитическая конъюнктура: выборы, суета, налёты… Подсунули лоббисты нужную только им бумажку Шефу… вот и молодцы», — резюмирует эксперт.
Очевидно, что программа до 2050 года задаёт вектор развития, который нельзя игнорировать.
Однако успех реализации зависит не от политических деклараций, а от способности государства сбалансировать интересы угольщиков, потребности РЖД и возможности бюджета.
Экономика перевозки — вот главный критерий истинности любого стратегического документа. Если стоимость доставки будет съедать всю экспортную маржу, никакие планы по наращиванию объёмов не сделают отрасль по-настоящему конкурентоспособной в долгосрочной перспективе.
От кабины локомотива до сталеплавильного цеха, от кабинета логиста до угольного забоя: подпишись на эти каналы и будь в курсе главных отраслевых новостей — Vgudok (о железных дорогах и не только), Vgudok_PRO (о главных деловых новостях транспорта), ПРОметалл (о металлургии и металлах), CoalSlo w (о добыче и экспорте угля)
Михаил Задорожный