


Контейнерный бум против угольного экспорта на РЖД. Один вагон на двоих: железнодорожники вынуждены выбирать между углём и импортом
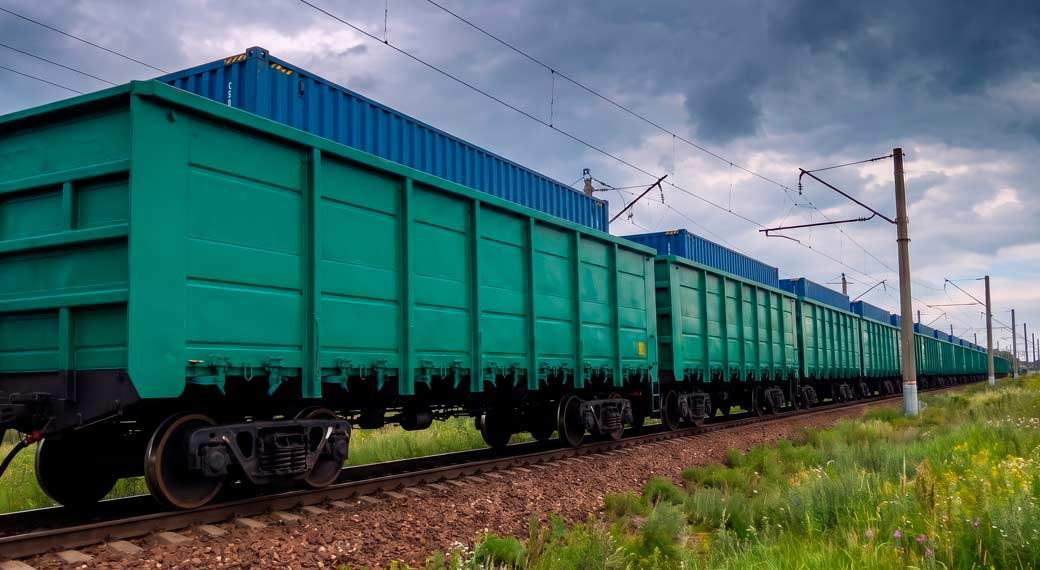
РЖД вывозят до 60% импортных контейнеров с Дальнего Востока в полувагонах, возвращающихся из-под угля. Но аналитики ожидают рост угольной погрузки на 6,5% к 2027 году. Хватит ли пропускной способности Восточного полигона на оба потока — пока что вопрос риторический. В январе с Дальнего Востока уходило в полувагонах в среднем 8,3 контейнерного поезда в сутки. В августе уже 16. По данным РЖД, так вывозят почти две трети импортных контейнеров из дальневосточных портов.
Полувагон строили под уголь, но теперь он всё чаще идёт обратно на запад с контейнерами из Китая. Для дороги это находка: вагон, который после выгрузки угля вернулся бы порожним, возвращается с грузом. Но у него есть и прежняя работа: везти уголь на восток. На угле, по ожиданиям части аналитиков, в 2027 году и должна вырасти вся сеть. Вопрос, который почти никто не задаёт вслух: что будет, когда один и тот же вагон понадобится в двух местах сразу?
Прогнозы расходятся радикально: по данным Rollingstock Agency, погрузка на сети в 2027 году составит 1,12–1,16 млрд тонн (+0,5–3,7% к факту 2025 года).
Главным локомотивом станет уголь: 345,6 млн тонн, на 6,5% больше, чем в 2025-м. «Эйлер» ещё весной предупреждал, что 2026 год даст 1,073 млрд тонн, минимум за 25 лет. Фактические данные пока ближе к умеренной оценке. За десять месяцев погрузка на сети РЖД составила 920 млн тонн (−0,8%), в октябре 95,6 млн (−1,4%), а тарифный грузооборот вырос на 1,1%: вагоны везут меньше тонн, но дальше. Сам RSA оценивает 2026 год в 1,10–1,11 млрд тонн.
Уголь держится лучше, чем ждал «Эйлер», закладывавший для него минус 5% на год: +1,6% за десять месяцев, до 273 млн тонн. Но прогноз RSA считается от 2025 года. Если 2026-й закончится примерно с тем же плюсом, в 2027-м угольщикам придётся прибавить ещё почти 5%. Рынок для этого не самый надёжный: NEFT Research осенью повысила прогноз экспортных цен на энергетический уголь, но в ЦЦИ ждут давления на котировки уже к концу первого квартала 2027 года из-за роста добычи в Китае. Там же отмечают, что перенаправление угля с юга на восток обострило дефицит пропускной способности Восточного полигона.
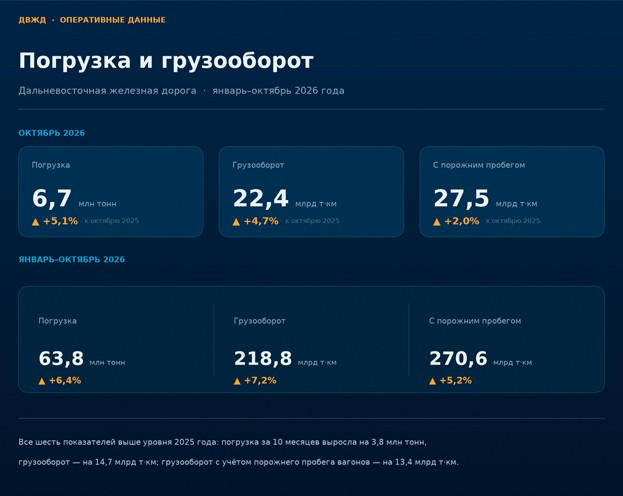
Дальневосточная магистраль тем временем растёт почти аномально: +6,4% за десять месяцев, до 63,8 млн тонн, в октябре +5,1% по всей сети: за девять месяцев перевозки выросли на 4,9%, до 5,9 млн TEU, импорт прибавил 23,7%. Отсюда главный тезис. Восток сегодня центр роста сети: там одновременно прибавляют уголь, руда, автомобили, химия и контейнеры. Поэтому именно там всё и упирается в потолок. Прогноз RSA по углю во многом опирается на то, что этот потолок удастся поднять, и сами аналитики оговаривают зависимость от ограничений пропускной способности. Эксперты соглашаются, что узкие места есть, но спорят, насколько они опасны.
Директор по стратегическому развитию RAILSHIP Евгений Березин описывает ситуацию так:
«Наиболее загружены Восточный полигон, Приморский край. Сказывается эффект бутылочного горлышка, который усугубляется встречными потоками импорта и экспорта».
Схема с полувагонами держится, пока потоки уравновешивают друг друга: уголь идёт к портам, контейнеры возвращаются вглубь страны. Но в самом контейнерном сегменте баланса уже нет. Руководитель группы международных контейнерных перевозок FM Logistic в России Юлия Частова объясняет:
«Основная проблема сейчас на этом направлении — это вывоз грузов по железной дороге, импортные контейнеры простаивают на терминалах в ожидании отправки. Это связано с острым дисбалансом потоков: импорт вырос на 41%, а контейнерный экспорт сократился на 15–20%. Из‑за этого в регион не возвращается необходимое количество порожнего оборудования».
Угля в балансе востока много. По данным доцента Финансового университета при Правительстве РФ Ирины Карапетовой, за январь-август ДВЖД погрузила 24,4 млн тонн угля, почти половину всего объёма магистрали.
Поэтому от того, кто получит места в поездах, зависит многое.
Г-н Березин вытеснения не видит:
«По статистике, перевозки автомобилей и комплектующих выросли почти в 1,5–2 раза по сравнению с прошлым годом. Но другие грузы они не вытесняют, объёмов перевозок по другим типам грузов тоже хватает».
Сооснователь логистической компании SIGMA Татьяна Патужная считает иначе:
«В целом, низкомаржинальные контейнерные поезда вытесняют перевозки грузов в любом другом подвижном составе. И номенклатура грузов значения не имеет. Инфраструктурный ресурс сознательно перераспределяют в пользу контейнеризации, жертвуя доходностью ради выполнения государственных логистических задач».
В то же время, по словам г-жи Частовой, вытеснение менее маржинальных грузов полностью подтверждается статистикой сети, а РЖД в условиях дефицита мощностей не согласовывает под лес и стройматериалы нитки графика. Механизм она описывает так: грузы получают лучшие слоты за счёт высокой маржинальности и регламентных приоритетов. Например, опасные грузы (химия) вывозят в первую очередь из‑за ограничения срока хранения на терминале пятью сутками.
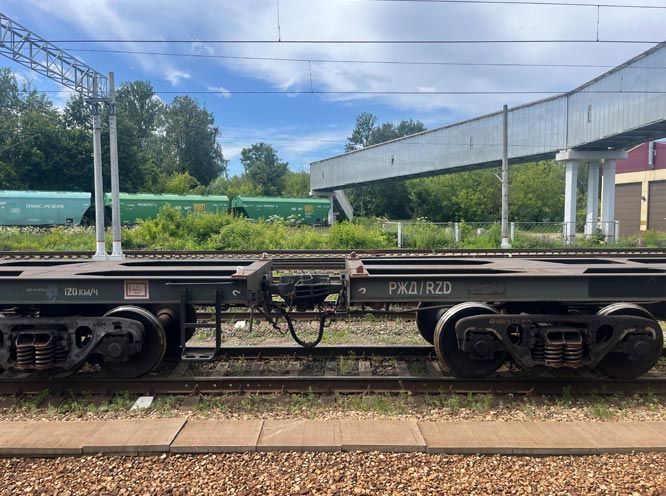
Из-за дефицита фитинговых платформ менее приоритетные импортные контейнеры перемещаются в конец очереди — их вывоз нередко переносят на автотранспорт или выполняют в полувагонах. Ирина Карапетова осторожнее: падение погрузки лесных и строительных грузов на ДВЖД (−17,9% и −18,8% за девять месяцев) может объясняться и слабым спросом. Более убедительными признаками конкуренции за ресурсы она считает рост вывоза контейнеров в полувагонах, нехватку платформ, накопление контейнеров на терминалах и удлинение сроков доставки. Конкретные ограничения она называет прямо:
«Главная проблема — не только мощность причалов. Ограничителями становятся наличие фитинговых платформ, свободные пути на терминалах и возможность отправить контейнерный поезд по Восточному полигону».
Признаки дефицита видны в цене и сроках. Советник ректора Российского государственного социального университета Константин Поздняков обращает внимание, что доставка контейнера из Китая подорожала почти на треть.
«Рост объемов вместе с ростом цены — типичный признак дефицита провозных мощностей: спрос на восточное направление обгоняет возможности инфраструктуры», — говорит он.
По данным г-жи Карапетовой, в августе контейнеры во Владивостоке ждали перегрузки до двух недель, а доставка из Китая до Москвы или Петербурга местами растягивалась с 45 до 60 дней. Г-н Березин оценивает ожидание платформ в 15–20 дней, а г-жа Частова говорит о двух-трёх неделях.
Помогут ли деньги? Инвестпрограмма РЖД на 2026 год выросла с 713,6 до 783 млрд рублей. Г-жа Патужная, однако, отмечает:
«Эффект от увеличения инвестпрограммы РЖД пока не ощущается. Вероятно, необходимо расширение путевых веток, которые сейчас ограничиваются населёнными пунктами с одной стороны и горными склонами с другой».
Г-жа Частова называет приоритеты: расширение станции Находка‑Восточная, обходы в Находкинском узле и хабы перегрузки в Сибири. Пока их не усилят, даже большие мощности портов будут работать не в полную силу, вплоть до 2030 года, когда завершится третий этап модернизации полигона. Государственные ориентиры тоже растянуты во времени. Вице-премьер Виталий Савельев называл целью на 2030 год 210 млн тонн против достигнутых 180 млн, а глава Росжелдора Александр Сахаров в июле говорил о 270 млн тонн к 2032-му.
Плановый прирост растянут на годы, а рост угля на 6,5% к уровню 2025-го аналитики ждут уже в 2027-м.
С прогнозом по импорту эксперты осторожны.
«По нашим ожиданиям, импорт в 2027 году будет расти умеренно — в диапазоне 1–5%. Драйвером останутся промышленные грузы: оборудование и комплектующие, нужные для локализации производств. При этом массовый недорогой импорт фактически уходит с рынка: при ставках свыше 9,5 тыс. долларов за 40-футовый контейнер его доставка становится нерентабельной», — отмечает г-жа Частова.
Г-жа Патужная тоже ждёт неравномерного поступления импорта и зависимости от внешних факторов, но отмечает, что сроки в целом соблюдаются и трёхмесячных простоев сейчас нет.
Остаётся самый неудобный сценарий для угольного оптимизма. Частова предупреждает:
«Дальний Восток по-прежнему остаётся главным каналом ввоза, но его доля постепенно размывается. Если не ускорить развитие инфраструктуры, то дополнительный грузопоток будет уходить на альтернативные маршруты».
Часть контейнеров уйдёт, нагрузка на восток спадёт, и углю станет проще. Но тогда восточное направление потеряет один из главных драйверов роста. Один вагон на двоих рано или поздно придётся делить. Вопрос только в том, кому он достанется первым.
От кабины локомотива до сталеплавильного цеха, от кабинета логиста до угольного забоя: подпишись на эти каналы и будь в курсе главных отраслевых новостей — Vgudok (о железных дорогах и не только), Vgudok_PRO (о главных деловых новостях транспорта), ПРОметалл (о металлургии и металлах), CoalSlow (о добыче и экспорте угля)
Владимир Максимов