


РЖД везут больше, рейтинг РФ ниже. Россия вылетела из тройки крупнейших экспортёров энергетического угля на фоне позитивных цифр по поставкам других номенклатур
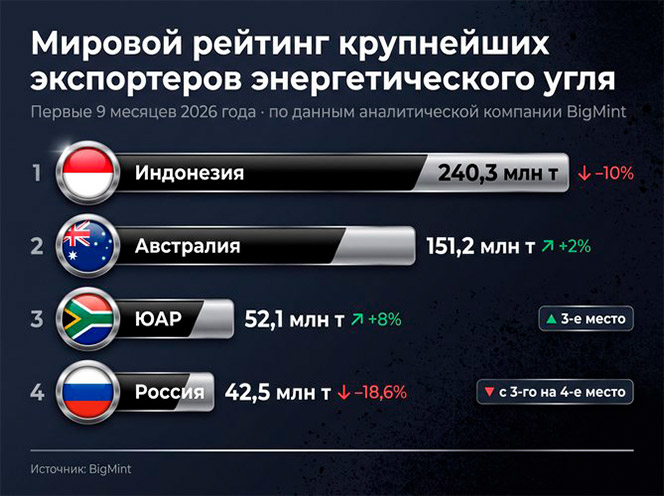
Россия по итогам девяти месяцев 2026 года опустилась с третьего на четвёртое место в списке крупнейших мировых экспортёров некоксующегося угля, пропустив вперёд ЮАР. Согласно данным агентства BigMint, поставки этой категории сырья из РФ сократились на 18,6%, до 42,5 млн тонн. В то же время статистика ОАО «РЖД» и данные по морским отгрузкам всех марок угля демонстрируют иную картину: объёмы вывоза на экспорт по железной дороге выросли на 6,2%, составив 141 млн тонн. Столь существенный разрыв в оценках требует понимания методологии: рейтинги типа BigMint фокусируются на узком сегменте энергетического угля, тогда как железнодорожная статистика учитывает всю номенклатуру, включая коксующиеся марки и антрациты.
Снижение экспорта некоксующегося угля на 18,6% стало самым заметным падением среди лидеров рынка. Для сравнения, Индонезия, удерживающая первое место, сократила отгрузки на 10%, до 240,3 млн тонн, а Австралия, наоборот, нарастила экспорт на 2%, до 151,2 млн тонн. Самую впечатляющую динамику показала Монголия, увеличившая поставки на 73%, до 24 млн тонн, что напрямую усилило конкуренцию за китайский рынок — один из ключевых для российских добытчиков.
На китайском направлении российский экспорт просел на 26%, до 15,1 млн тонн.
Причина в сочетании двух факторов: высоких запасов на складах китайских ТЭС и экспансии монгольских поставщиков, имеющих преимущество в виде короткого транспортного плеча. Параллельно с этим на 32% сократились поставки в Турцию (до 15,7 млн тонн). В данном случае на спрос давит не только энергетическая конъюнктура, но и усложнившаяся логистика в черноморском бассейне, где рост страховых и фрахтовых издержек делает российский уголь менее конкурентоспособным по сравнению с альтернативными источниками.
Единственным крупным направлением, продемонстрировавшим рост, стала Индия (+63%, до 9,6 млн тонн). Однако этот объём, превысивший показатели всего 2025 года, не смог в полной мере компенсировать потери на турецком и китайском рынках.
Более того, закрепление на индийском рынке сопряжено с необходимостью предоставления значительных ценовых дисконтов, что вкупе с дорогой логистикой ставит перед экспортёрами вопрос о целесообразности таких поставок.
Не стоит делать выводов о резком ухудшении положения российского угольного экспорта только на основании рейтинга BigMint, считают авторы канала @Coalslow.
«По данным агентства, поставки некоксующегося угля из России за девять месяцев сократились на 18,6%, до 42,5 млн тонн, однако другие источники показывают иную динамику совокупного экспорта.
Так, по данным Kpler, морские отгрузки российского угля всех марок выросли на 7,25%, а РЖД зафиксировали увеличение экспортных перевозок на 6,2%.
Да, показатели охватывают разные категории угля и способы доставки и напрямую сопоставлять их нельзя. Тем не менее, данные Минэнерго о росте поставок в восточном направлении на 6% подтверждают, что экспортная динамика неоднородна и во многом зависит от конкретных рынков», — рассказали VG коллеги.
Угольная отрасль сегодня находится в процессе вынужденного перераспределения потоков. Если традиционные южные маршруты становятся рискованными или неоправданно дорогими, грузы перенаправляются на Северо-Запад и Дальний Восток. Это увеличивает нагрузку на инфраструктуру РЖД и требует от компании филигранного управления графиком движения. Попытки нарастить экспорт на Восток натыкаются на пропускную способность Восточного полигона, где уголь вынужден конкурировать за нитки графика с контейнерами, нефтепродуктами и металлами.
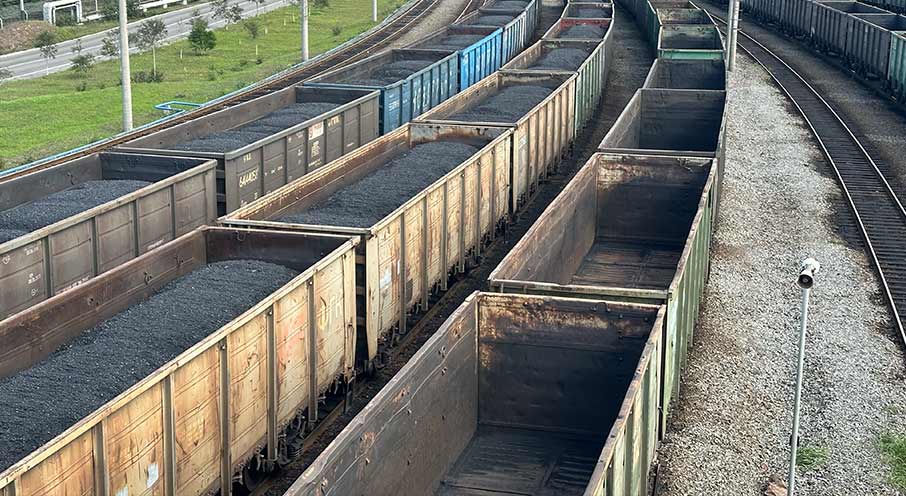
Попытки нарастить экспорт на Восток натыкаются на пропускную способность Восточного полигона
Проблемы у российских поставщиков действительно есть. В Турции, например, экспорт испытывает давление из-за ограничений черноморской логистики, а на китайском направлении российский уголь конкурирует с монгольским, рассказал VG источник на операторском рынке:
«В то же время рост поставок в восточном направлении поддерживает экспорт. Поэтому сейчас правильнее говорить о перераспределении грузопотоков и сложностях на отдельных рынках, а не о системном обвале российского угольного экспорта. По итогам года Минэнерго рассчитывает сохранить поставки на уровне 211 млн тонн».
Логистика становится главным фильтром для экспорта. Когда фрахт дорожает, поставка становится убыточной ещё до момента отгрузки. Индия, несмотря на рост объёмов, остаётся рынком с высокой чувствительностью к стоимости доставки. Если логистические расходы продолжат расти, привлекательность российского угля для индийских потребителей может снизиться.
По прогнозам Международного энергетического агентства, морской импорт энергетического угля Китаем в текущем году может снизиться с 325 млн до 310 млн тонн, а Турцией — с 38 млн до 30 млн тонн. Ожидается, что объём мировой торговли некоксующимся углём по итогам года может сократиться на 2–3%, до 829–836 млн тонн. В таких условиях ценообразование будет зависеть не столько от объёмов добычи, сколько от доступности конкретных марок и сроков доставки. Аналитики Fitch полагают, что в ближайшие месяцы цены в Азии поддержат зимние запасы, однако долгосрочный тренд на энергопереход в Китае будет ограничивать импорт.
Российские экспортёры пытаются балансировать.
Ориентир на Индию и Вьетнам — это не просто поиск новых покупателей, а способ сохранить загрузку мощностей при сжимающемся рынке в Китае. Однако каждый успех в увеличении поставок на новые рынки требует серьёзного экономического обоснования, учитывая индексацию железнодорожных тарифов и стоимость аренды подвижного состава.
«Главный вопрос сейчас не в формальном месте России в рейтинге, а в устойчивости экспортных потоков и их рентабельности. Даже при сохранении физических объёмов поставок прибыльность экспорта может снижаться из-за логистических расходов и ценового давления. Поэтому для оценки состояния всей отрасли необходимо смотреть не только на тоннаж и рейтинги, на направления поставок, структуру экспорта и его экономику», — говорит в беседе с редакцией эксперт в сфере угольной энергетики.
Таким образом, четвёртое место в рейтинге BigMint — это не приговор отрасли, а индикатор сложной перестройки логистических цепочек. Общий экспорт держится за счёт диверсификации марок и направлений, но дальнейший рост требует не только расширения инфраструктуры РЖД, но и эффективных решений в сфере фрахта и перевалки.
В текущих реалиях побеждает не тот, кто отгрузил больше всех тонн, а тот, чья логистическая модель позволяет получить прибыль после оплаты всех плеч доставки. Впрочем, дело не только в логистике и международном положении, но и в эффективности угледобывающих предприятий. Очевидно, что эффективность становится критерием конкурентоспособности и об этом надо задуматься серьёзно.
От кабины локомотива до сталеплавильного цеха, от кабинета логиста до угольного забоя: подпишись на эти каналы и будь в курсе главных отраслевых новостей — Vgudok (о железных дорогах и не только), Vgudok_PRO (о главных деловых новостях транспорта), ПРОметалл (о металлургии и металлах), CoalSlow (о добыче и экспорте угля)
Михаил Задорожный