


Падение погрузки РЖД провоцирует издержки для рынка. План в 1,132 млрд тонн за 2026 год и 95,6 млн (минус 1,4%) в октябре: бизнес не верит в рывок железнодорожников
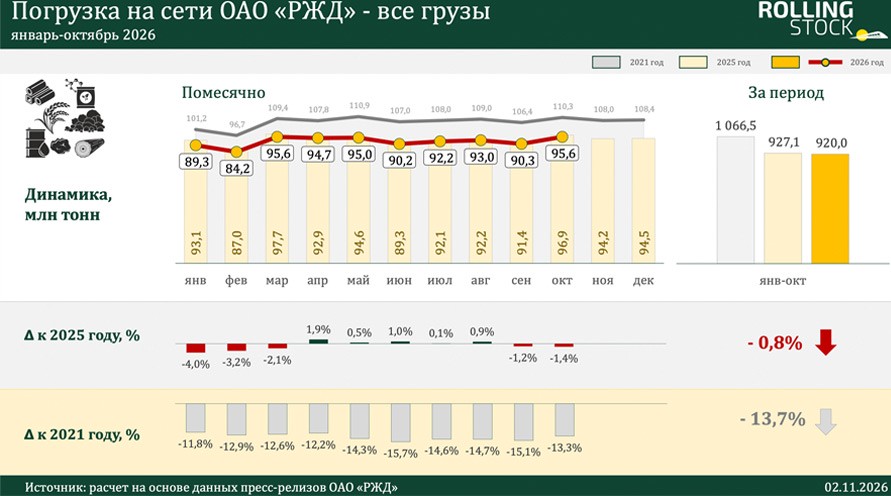
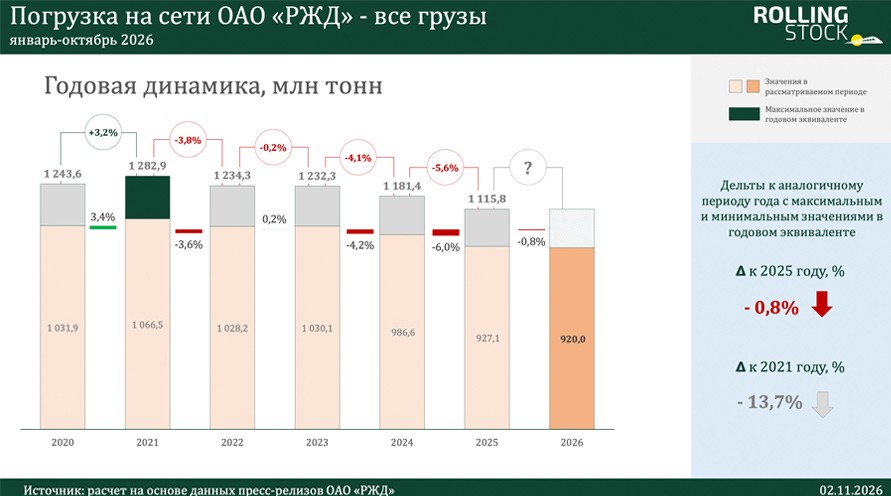
Погрузка на сети РЖД в октябре 2026 года составила 95,6 млн тонн — на 1,4% меньше, чем годом ранее, при росте грузооборота на 2,5% (до 218,3 млрд т-км). Для грузовладельцев это означает удлинение плеча, заморозку оборотных средств и рост расходов на фоне индексации тарифов на 8,5%. Середина осени повторила картину, которая тревожит грузовладельцев весь год: груза на сети стало меньше, а работы у неё больше. За десять месяцев на сети погружено 920 млн тонн (−0,8%), а грузооборот увеличился на 1,1%. В самой компании связывают это с «переориентацией грузопотоков и увеличением дальности перевозок». Рынок же видит в этом рост нагрузки и издержек. Vgudok разобрал, почему отрасль не верит в выполнение плана РЖД в 1,132 млрд тонн, и кто готов уйти на автотранспорт.
Для выполнения грузового плана РЖД на 2026 год — 1,132 млрд тонн — в ноябре-декабре нужно перевозить в среднем по 106 млн тонн в месяц, тогда как в октябре было 95,6 млн. Июльский прогноз NEFT Research называлоколо 1,1 млрд тонн. Но плановая цифра, судя по настроениям, остаётся недостижимой. В опросе INFOLine почти половина участников рынка ждала ухудшения перевозок в IV квартале. Среди грузовладельцев и кэптивных операторов пессимистов 72%.
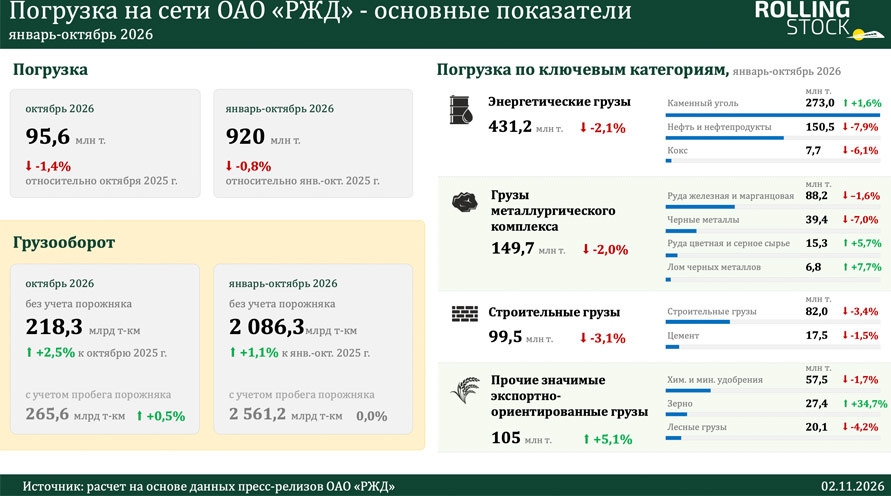
Октябрь, впрочем, не был однозначно плохим. По итогам месяца заметно выросла погрузка металлургических грузов: чёрных металлов на 8,7%, цветной руды на 9,8%, кокса на 21,1%, металлолома на 22,5%. Прибавили цемент (+9%) и химикаты (+9,4%). Среди дорог рост обеспечили Куйбышевская (+22,1%), Забайкальская (+13,9%), Октябрьская (+5,6%), Дальневосточная (+5,1%) и Горьковская (+4,7%). Но годовая картина остаётся прежней: за десять месяцев растут уголь (+1,6%), зерно (+34,7%) и контейнерные перевозки (+6%), а нефть и нефтепродукты теряют 7,9%, чёрные металлы 7%.
Одной погрузкой пессимизм не объяснить, считает генеральный директор компании «ВИВЭД» (WEVED) Мария Попова. Тоннаж снижается, а грузооборот растёт, и именно эту разницу эксперт считает ключевой.
«Для грузовладельца проблема в том, что груз едет дольше и оборотные средства замораживаются на более длительный срок. А железнодорожная сеть испытывает дополнительную нагрузку на инфраструктуру», — объясняет г-жа Попова.
Основатель аналитической компании «Довод» Никита Малов видит проблему в самом движении. Оборот вагона за девять месяцев лучше прошлогоднего, 20,9 суток против 22,2, но в III квартале он в среднем составил 20,84 суток против 20,6 во II.
«В сентябре выигрыш к прошлому году дали грузовые операции и технические станции, а время в движении выросло на 3%, стоянки на промежуточных станциях — на 19%, с 0,45 до 0,54 суток», — отмечает эксперт.
Нагрузка на инфраструктуру поэтому выше, чем видно по одной погрузке.
Цифры оборота вагона, впрочем, не единственная проблема. Мария Попова обращает внимание на то, что статистика не отражает:
«Когда клиент не знает точную дату отправки или прибытия груза, ему приходится закладывать запас времени и продукции. Эти расходы не видны в железнодорожном тарифе, но напрямую влияют на себестоимость».
С той же стороны на проблему смотрят промышленники. Руководитель направления по централизованной логистике группы компаний «Свеза» Татьяна Костерина рассказывает, что в последнем квартале усилилась нагрузка на инфраструктуру Северо-Запада, прежде всего на железнодорожном направлении в Санкт-Петербург.
«Среди основных сложностей — согласование заявок на перевозку, доступность подвижного состава, включая контейнерные платформы и крытые вагоны, а также сроки их подачи», — говорит она.
Сезонный фактор тоже играет роль, отмечает г-жа Костерина: в октябре и ноябре традиционно возрастает нагрузка на железнодорожную инфраструктуру, однако в этом году она ощущается особенно остро.
Главной причиной пессимизма г-н Малов называет деньги. С 1 октября тарифы РЖД проиндексированы на 8,5% (монополия просила 10%), и это решение легло поверх повышения на 10% с декабря 2025 года.
«Базовый тариф к ноябрю прошлого года вырос на 19,4%, без надбавки за транспортную безопасность», — напоминает он.
По словам г-на Малова, в опросе INFOLine, который шёл с 25 сентября по 5 октября, среди операторских компаний 51% рассчитывали, что в IV квартале станет лучше, а из грузовладельцев и кэптивных операторов 72% ждали ухудшения, и на лучшее не надеялся ни один респондент.
Для самих грузов 8,5% тоже не окончательная цифра.
«Вся доставка подорожает, но, к сожалению, не ровно на 8,5%. Ведь конечная цена включает ещё услуги оператора, терминала, подачу подвижного состава и другие составляющие. Но для низкорентабельных и тяжёлых грузов даже увеличение стоимости на 8,5% уже существенно», — говорит г-жа Попова.
По её мнению, там, где есть доступная альтернатива, часть промышленных и контейнерных отправок перейдёт на автомобильный или морской транспорт. Так, для массового сырья выбор гораздо уже, поэтому здесь возможно сокращение самих объёмов перевозки.
Никита Малов уточняет, кто рискует больше других. По его словам, выше всего вероятность ухода на автомобиль у строительных грузов: за девять месяцев они потеряли 3,7%, а аналитики RSA ждут снижения их погрузки и в 2027 году на 0,2–4,2%. По данным РЖД, за десять месяцев падение составило 3,4%. В АОЖдПС ещё летом говорили, что часть грузов уже переключается на автомобиль.
А вот уголь, металлы, лес и удобрения на дальние расстояния на грузовиках не повезёшь, для них индексация бьёт по конкурентоспособности на конечном рынке.
Уходить на автомобильную дорогу, впрочем, тоже невыгодно. Г-жа Костерина отмечает, что при высокой загрузке растут ставки на логистику, и особенно заметно дорожают автомобильные перевозки.
«Для промышленных предприятий это означает увеличение затрат и дополнительные сложности при планировании поставок. В этих условиях особое значение приобретают доступность транспортных мощностей и предсказуемость сроков доставки», — подчёркивает она.
Снизить издержки операторы могли бы за счёт объединения парков. По словам Марии Поповой, «объединять парки операторам выгодно, потому что меньше порожних пробегов, быстрее оборот вагонов».
«Но для этого нужен прозрачный обмен данными и единые правила использования вагонов. На деле всё упирается в разногласия: владельцы парков по-разному оценивают коммерческие риски, условия ремонта, ответственность за повреждения и распределение дохода», — рассказывает Попова.
Без общих правил, по её словам, совместное управление вместо экономии принесёт только новые споры.
Г-н Малов приводит пример, где всё же получилось: пул ПГК, ФГК и «Атланта» на 180 тыс. полувагонов, по данным ПГК, сократил оборот на 2–3 суток, а эффект за 2026 год, по оценке компании, превысит 500 млн рублей.
«Это данные самого участника пула, независимой оценки я не видел, и на другие рода вагонов такой выигрыш пока не распространяется», — оговаривается он.
Что могло бы помочь быстро и эффективно, г-жа Попова формулирует предельно конкретно: необходим достоверный прогноз прибытия, прозрачное согласование заявок, синхронизация окон портов и станций, сокращение пустых простоев и адресные тарифные решения по грузам, которые рискуют уйти с железнодорожной сети. Грузовладельцу важны не только цена перевозки, но и гарантия, что график доставки будет соблюдён. Быстрого облегчения не ждут и в «Свезе».
«В ближайшие месяц-два мы не ожидаем быстрого снижения напряжённости. С учётом текущей загрузки инфраструктуры и сезонного фактора высокая нагрузка на логистические цепочки и повышенные транспортные затраты могут сохраниться до конца года», — говорит г-жа Костерина.
Это будет влиять на конкурентоспособность экспортных поставок и в следующем году.
В 2027 год отрасль, по мнению экспертов, войдёт с паузой в тарифе и с противоречивыми трендами. Никита Малов напоминает, что отдельной индексации в 2027 году не будет, а следующая, по прогнозу Минэкономразвития, ожидается в январе 2028 года и составит 7,3%. RSA прогнозирует погрузку 1,12–1,16 млрд тонн, на 0,5–3,7% больше, чем в 2025 году; рост дадут уголь и удобрения.
«Я бы считал IV квартал 2026 года низшей точкой по деньгам операторов: тариф уже вырос, а погрузка ещё не начала расти», — говорит г-н Малов.
Г-жа Попова предупреждает, что объём сам по себе ничего не решит: контейнерные перевозки продолжают расти, а спрос на ряд традиционных грузов снижается:
«Чтобы рынок восстановился, нужен не общий тоннаж, а рост перевозок, которые реально приносят деньги при сокращении оборота вагонов и лишних затрат. Иначе даже увеличение тарифа не даст результатов — рынок не будет устойчивым в долгосрочной перспективе».
Октябрь подтвердил главное: сеть везёт меньше тонн, но на большее расстояние, и это растягивает оборот вагона, замораживает деньги грузовладельцев и повышает нагрузку на инфраструктуру. Индексация тарифа на 8,5% добавила давления там, где у груза нет альтернативы железной дороге, а там, где она есть, часть отправок может уйти на другие виды транспорта.
Быстрых изменений участники рынка не ждут: до конца года, по оценке «Свезы», высокая нагрузка и повышенные затраты сохранятся. Эксперты при этом сходятся в том, что IV квартал может стать нижней точкой, а дальнейшее восстановление будет зависеть не от общего тоннажа, а от предсказуемости перевозок и роста тех грузов, которые приносят деньги.
От кабины локомотива до сталеплавильного цеха, от кабинета логиста до угольного забоя: подпишись на эти каналы и будь в курсе главных отраслевых новостей — Vgudok (о железных дорогах и не только), Vgudok_PRO (о главных деловых новостях транспорта), ПРОметалл (о металлургии и металлах), CoalSlow(о добыче и экспорте угля)
Владимир Максимов