


Арабский капитал для русского Севера. Два медведя в одной берлоге: зачем Росатом отдаёт 49% FESCO гиганту DP World
Государственная корпорация «Росатом» и один из крупнейших мировых портовых операторов DP World выходят на финальную стадию формирования совместного предприятия. В основу новой структуры, получившей название ООО «Глобальная логистика», ляжет 100% акций транспортной группы FESCO (ДВМП). Сделка структурирована по принципу 51% на 49% в пользу российской госкорпорации.
Однако процесс интеграции сталкивается с серьёзными экономическими и санкционными вызовами. Передача FESCO в СП происходит на фоне заметного ухудшения рыночной конъюнктуры. По итогам 2025 года финансовые показатели группы продемонстрировали спад: выручка снизилась на 7,2% год к году, составив 171,6 млрд рублей, а показатель EBITDA рухнул на 48% — до 28,4 млрд рублей. Год компания закрыла с чистым убытком в 3,2 млрд рублей.
Принципиальный момент конфигурации заключается в том, что арабская сторона оплачивает свою долю живыми деньгами, однако эти средства не уходят в доход Росатома как плата за актив, а остаются внутри совместной компании. Фактически речь идёт о масштабной докапитализации создаваемого холдинга для реализации внушительной инвестиционной программы. Юридическое оформление сделки, получившей одобрение ФАС и Правительственной комиссии по иностранным инвестициям, должно завершиться до конца 2026 года.
Сам процесс слияния имеет достаточно длительную предысторию, ещё с осени 2023 года, когда Росатом и DP World учредили первое совместное предприятие «Международная контейнерная логистика» с аналогичным распределением долей. В декабре 2025 года была зарегистрирована «Глобальная логистика», а весной 2026 года публично раскрыты параметры интеграции FESCO. Для российской стороны этот шаг означает привлечение крупного иностранного капитала и попытку трансформировать FESCO из национального лидера в глобального коммерческого оператора. В периметре интересов — создание устойчивой грузовой базы для Северного морского пути (СМП) и экспансия на рынки Ближнего Востока, Индии, Африки и Южной Азии.
Активы FESCO представляют собой серьёзный базис для любых международных проектов.
Группа контролирует Владивостокский морской торговый порт (ВМТП), управляет контейнерным парком объёмом более 200 тысяч TEU, оперирует почти 15 тысячами фитинговых платформ и флотом, насчитывающим свыше 30 судов. Со стороны DP World в уравнение добавляется международная сеть терминалов, огромный опыт управления портовой инфраструктурой, пулы клиентских контрактов и передовые логистические технологии. Сторонники сделки уверены, что синергия этих факторов позволит создать транснационального гиганта, способного перехватить часть грузопотоков между Азией и Европой.
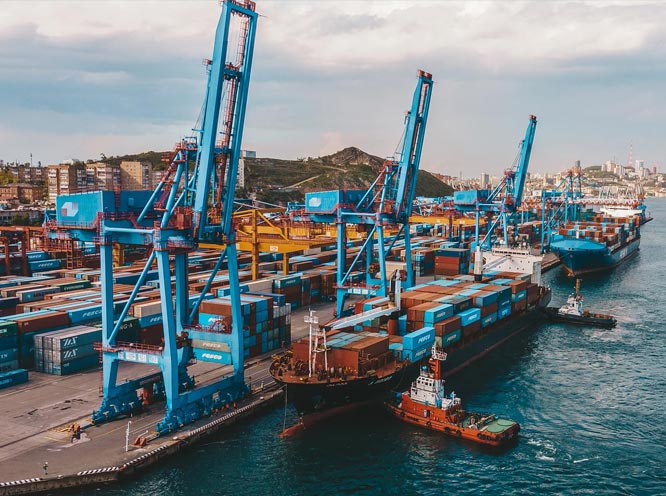
Фото: Владивостокский морской торговый порт
«Росатом фактически делится действующим бизнесом, который сейчас переживает очевидный спад из-за коррекции фрахтовых ставок и изменения структуры импорта. Взамен госкорпорация получает обещание будущего роста от партнёрства с арабами.
При этом включение ДВМП в европейские санкционные списки в октябре 2025 года уже серьёзно осложнило переговорный процесс.
А также заставило стороны пересматривать стоимость участия. Главный риск заключается в том, что DP World, получив долю в российском активе, не сможет легально предоставить FESCO полноценный доступ к своим международным финансовым, страховым и терминальным сервисам из-за угрозы вторичных санкций. Интеграция может остаться лишь на бумаге», — комментирует ситуацию источник VG на операторском рынке.
Действительно, наличие у партнёра глобальной сети терминалов не означает их автоматической доступности для российского флота. Каждый судозаход, каждая перевалка и страховка потребуют отдельных коммерческих договорённостей, часть из которых окажется нереализуемой в текущих правовых реалиях.
Вторая группа рисков связана с внутренними противоречиями между коммерческой моделью FESCO и государственными задачами Росатома по развитию Северного морского пути. Исторически транспортная группа зарабатывает на действующих, экономически выверенных контейнерных и мультимодальных маршрутах через Дальний Восток и сухопутные погранпереходы. Обслуживание арктической контейнерной линии — это принципиально иной бизнес, требующий колоссальных вложений в суда ледового класса, портовую инфраструктуру Севера и субсидирование регулярных сервисов. Коммерческий спрос на транзит по СМП ещё только предстоит сформировать, и перекладывание этих расходов на плечи СП может негативно сказаться на его рентабельности.
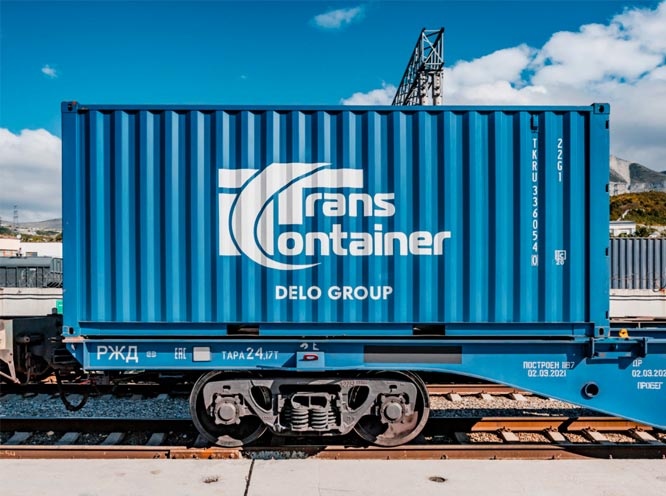
Не менее остро стоит вопрос внутренней конкуренции активов Росатома. После выкупа госкорпорацией доли в группе «Дело», под её контролем оказался крупнейший железнодорожный контейнерный оператор «Трансконтейнер». Возникает беспрецедентная концентрация логистических мощностей, требующая ювелирного управления.
Независимый эксперт, создатель проекта N. Trans Lab Мария Никитина формулирует эту проблему предельно чётко:
«Вопрос, который может появиться по итогам выкупа Росатомом "Дела": насколько экономически оправдано сохранять FESCO и "Трансконтейнер" в разных юридических контурах, если у них пересекаются контейнерные, железнодорожные и терминальные операции?
И как между ними будут распределяться наиболее выгодные грузы, маршруты и инвестиции?
С точки зрения оценки целесообразности разумным критерием эффективности могут стать будущие финансовые показатели — сколько дополнительной EBITDA и свободного денежного потока обеспечит партнерство с DP World по сравнению с самостоятельным развитием FESCO. А вот пока нет раскрытой финансовой модели, считать сделку выгодной преждевременно».
Совмещение в одном холдинге разнонаправленных задач — максимизации коммерческой прибыли, обслуживания дорогостоящего арктического маршрута и интеграции с международным оператором в условиях санкций — делает проект «Глобальная логистика» одним из самых сложных управленческих вызовов в новейшей истории российской транспортной отрасли.
Не стоит забывать и о ещё одном солидном логистическом активе «атомной» корпорации — выкупленной полностью у Сергея Шишкарёва ГК «Дело». Правда, учитывая сделку с арабами, будущее корпоративной структуры транспортного сегмента Росатома пока покрыто завесой тайны.
Сделка с DP World исключает упрощённый подход к простому объединению двух компаний, так как FESCO вероятнее всего целиком войдёт в совместное предприятие 51/49, и интеграция с полностью подконтрольным «Делом» усложнится, продолжает Мария Никитина.
«Теоретически возможно создание совместное предприятие DP World и FESCO под международный бизнес. В него можно передать согласованные морские линии, новые международные проекты и связанные с ними активы. ЖД и стратегические терминальные активы остаются под контролем «Росатома».
Этот вариант выглядит экономически предпочтительнее, поскольку позволяет привлечь иностранного партнёра именно туда, где его компетенции и международная сеть создают дополнительную стоимость.
Однако он потребует пересмотра или детализации уже согласованной структуры сделки.
При этом видится, что с высокой долей вероятности наиболее вероятна управленческая, а не немедленная юридическая консолидация:
Во-первых, это позволяет быстрее показать результат, не затрагивая сложную структуру собственности и обязательств всех дочерних компаний.
Во-вторых, «Росатом» одновременно решает задачу финансового оздоровления «Дела» и обсуждает международную сделку с DP World. Полная реорганизация до определения периметра этой сделки создала бы дополнительные риски.
В-третьих, назначение Дмитрия Панькова, имеющего опыт работы в обеих группах, скорее указывает на интеграцию управленческих процессов, чем на немедленное поглощение одной компании другой», — резюмирует эксперт.
Создание СП Росатома и DP World на базе FESCO — это не классическая сделка слияния и поглощения, а попытка выстроить альтернативный контур международной логистики за счет арабского капитала и российских активов. Успех предприятия будет зависеть не от количества переданных платформ или судов, а от способности партнёров обойти санкционные барьеры и запустить реальный, а не декларативный транзит.
Без внятной стратегии разделения грузовой базы между FESCO и «Трансконтейнером» внутри Росатома, а также без чёткого понимания окупаемости рейсов по СМП, вливания DP World рискуют раствориться в поддержке убыточных государственных инфраструктурных проектов.
От кабины локомотива до сталеплавильного цеха, от кабинета логиста до угольного забоя: подпишись на эти каналы и будь в курсе главных отраслевых новостей — Vgudok (о железных дорогах и не только), Vgudok_PRO (о главных деловых новостях транспорта), ПРОметалл (о металлургии и металлах), CoalSlow (о добыче и экспорте угля)
Захар Максимов