


Три индексации, не считая инфляции. РЖД, дизель и ППЖТ: железнодорожная логистика дорожает быстрее ожиданий бизнеса
С 1 октября 2026 года ЖД-логистика в России вошла в новую ценовую фазу. Для грузовладельцев и операторов это означает не просто очередную индексацию, а наслоение трех последовательных изменений: декабрьского повышения 2025 года на 10%, мартовской надбавки 2026 года на транспортную безопасность (коэффициент 1,01) и октябрьского роста на 8,5%. В сухом остатке накопленный рост для ставок, подпавших под все три решения, составил 20,54% относительно уровня до 1 декабря 2025 года. Это уже не частная корректировка, а новая база расчёта, которая ставит под сомнение привычные способы планирования транспортных бюджетов.
Проблема в том, что привычный подход «тариф вырос/не вырос на уровень инфляции» перестало отражать реальность. Железнодорожная перевозка — сложная конструкция, состоящая из магистрального тарифа, договорных сборов, платы за использование инфраструктуры, маневровой работы, подачи и уборки вагонов, содержания путей и расходов на топливо. При разных схемах перевозки одна и та же прибавка в процентах даёт разный финансовый эффект. На длинном плече доминирует магистральный тариф, на коротком — промышленная тяга и начально-конечные операции. Именно поэтому универсального процента подорожания для всех компаний не существует.
Регулируемая тарифная база ОАО «РЖД» за неполный год последовательно изменилась несколько раз
Единого корректного процента роста логистических расходов для всех компаний назвать нельзя. У предприятий различаются грузовая база, расстояния перевозок, доля железной дороги в общей логистике, принадлежность вагонов и инфраструктуры, использование собственной или привлечённой тяги, объём терминальных и складских операций, рассказали Vgudok в Аналитическом центре СРО Ассоциация «Промжелдортранс».
«Кроме того, общая сумма затрат зависит не только от цены перевозки, но и от объёма перевозимой продукции: при снижении объёмов совокупный транспортный бюджет может не вырасти даже при заметном росте стоимости одной отправки. На уровне конкретной компании или типовой перевозочной модели такой расчёт возможен. Практически нужно разделить транспортный бюджет на основные статьи и оценить изменение каждой из них с учётом её доли в базовом периоде.
Для железнодорожной логистики сегодня особенно заметны несколько ценовых факторов. Регулируемая тарифная база ОАО «РЖД» за неполный год последовательно изменилась несколько раз: с 1 декабря 2025 года тарифы были проиндексированы на 10%, с 1 марта 2026 года применяется дополнительный коэффициент 1,01 на транспортную безопасность, с 1 октября — индекс 1,085. Для ставки, к которой последовательно применимы все три решения, накопленный рост относительно уровня до 1 декабря 2025 года составляет 20,54%. С 1 октября на 8,5% также проиндексирована часть договорных сборов ОАО «РЖД».
Одновременно существенно выросла стоимость дизельного топлива — основного ресурса при оказании железнодорожных транспортных услуг.
По последним опубликованным 23.09.2026г. данным Росстата по ценам производителей, в августе 2026 года дизельное топливо было на 29,9% дороже, чем в декабре 2025 года, и на 38,7% дороже, чем в августе 2025 года. Для сравнения: индекс потребительских цен в сентябре 2026 года составил 105,04% к декабрю 2025 года, то есть рост с начала года — 5,04%. По оперативной оценке Росстата, к 5 октября рост потребительских цен с начала года составлял 5,94%.
Складывать 20,54%, 29,9% и инфляцию нельзя: это показатели разной природы и с разным весом в себестоимости. Но их сопоставление показывает, что часть ключевых расходов железнодорожной логистики растёт существенно быстрее общего инфляционного ориентира.
Поэтому корректнее говорить не о среднем росте «логистики вообще», а об изменении полной стоимости конкретной перевозки — в рублях на вагон и в рублях на тонну продукции. Только такой расчёт показывает фактическую транспортную нагрузку конкретного предприятия», — говорят эксперты.
Разрыв между официальной инфляцией и фактическими расходами на топливо и ремонт становится главным камнем преткновения в переговорах. Если стоимость дизеля растёт на треть, а затраты на запчасти и персонал живут в своей реальности, попытка ограничить рост тарифа лишь индексом потребительских цен (ИПЦ) приводит к деградации инфраструктуры, в том числе частной. Промышленный железнодорожный транспорт, например, не может закупать ресурсы «по инфляции» — он покупает их по рыночным ценам.
При этом других участников рынка эти проблемы, что называется, не волнуют. Грузовладелец не хочет вникать в беды операторов, монополии или владельцев ППЖТ. Ему важна конечная цена за доставленную тонну.
«Если совокупный рост тарифов РЖД, стоимости аренды вагонов и услуг маневровых тепловозов делает отправку по железной дороге нерентабельной, мы просто разворачиваем объёмы на автотранспорт. Да, фуры тоже дорожают из-за цен на топливо, лизинга и дефицита водителей, но на коротких плечах автоперевозчики сегодня предлагают куда более гибкие и прогнозируемые условия. Железная дорога с её ростом тарифов и проблемами на станциях выталкивает дорогие грузы на трассы», — считает логист одного из промышленных холдингов.
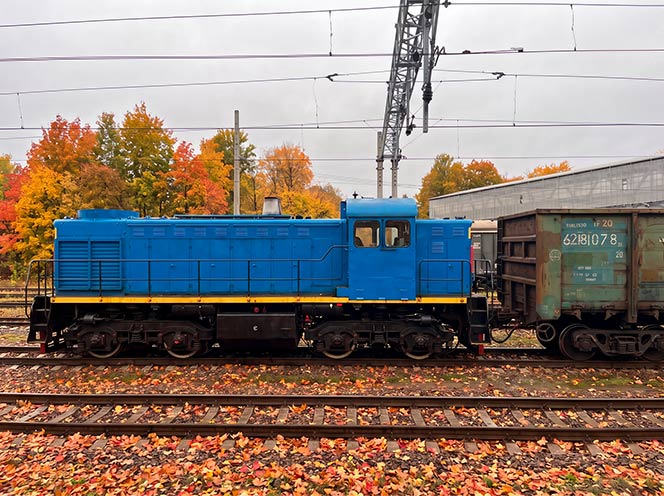
На коротком плече относительная доля магистрального тарифа снижается
Несоответствие индексов и реальности создаёт «кассовый разрыв», который предприятия вынуждены «лечить» либо пересмотром контрактов, либо, что опаснее, оптимизацией затрат на ремонт и обновление фондов. В долгосрочной перспективе это не экономия, а накопленный износ, который может привести к резкому росту затрат в будущем. Поэтому сегодня всё большую ценность приобретает документально подтверждённая структура себестоимости. Только прозрачность расчётов позволяет аргументированно доказать заказчику, почему логистика дорожает быстрее, чем инфляция.
Универсальной структуры транспортного бюджета нет. Самая крупная статья зависит прежде всего от модели перевозки. На коротком плече относительная доля магистрального тарифа снижается, а более заметными становятся подача и уборка вагонов, маневровая работа, промышленная тяга, содержание путей необщего пользования и другие начально-конечные операции, продолжают наши собеседники из «Промжелдортранс»:
«Отдельный крупный блок — вагонная составляющая. Если предприятие не располагает собственным парком, стоимость привлечения вагона зависит от рыночной ставки оператора и в отдельные периоды может существенно менять экономику перевозки. Покупку вагонов или локомотивов при этом некорректно напрямую сопоставлять с текущими расходами на тариф и топливо: приобретение техники — капитальные затраты.
В текущую себестоимость они входят через амортизацию, стоимость финансирования, ремонт и содержание. Для ППЖТ с собственной локомотивной тягой структура иная. Здесь существенное значение имеют фонд оплаты труда, дизельное топливо, ремонт и техническое обслуживание локомотивов, содержание железнодорожного пути и инфраструктуры, материалы и амортизация. Топливо — важная, но не единственная и не обязательно крупнейшая статья.
Поэтому вопрос «что дороже — тариф ОАО «РЖД», вагон или топливо?» сам по себе не имеет универсального ответа.
Для одного предприятия основную нагрузку формирует магистральный тариф, для другого — вагонная составляющая, для третьего — собственная тяга и инфраструктура. Наиболее содержательный показатель для сравнения — полная стоимость доставки одной тонны продукции. Он позволяет объединить в одном расчёте тариф ОАО «РЖД», договорные платежи, вагонную составляющую, промышленную тягу и начально-конечные операции и увидеть, какая именно статья формирует основной прирост расходов.
Для ППЖТ сегодня особенно важен ещё один момент: фактические расходы на топливо, ремонт, материалы и инфраструктуру могут расти значительно быстрее официальной инфляции, тогда как именно инфляция остаётся одним из ориентиров при установлении регулируемого тарифа и нередко — при переговорах по договорной цене. Поэтому всё большее значение имеет документально подтверждённая структура фактической себестоимости услуги».
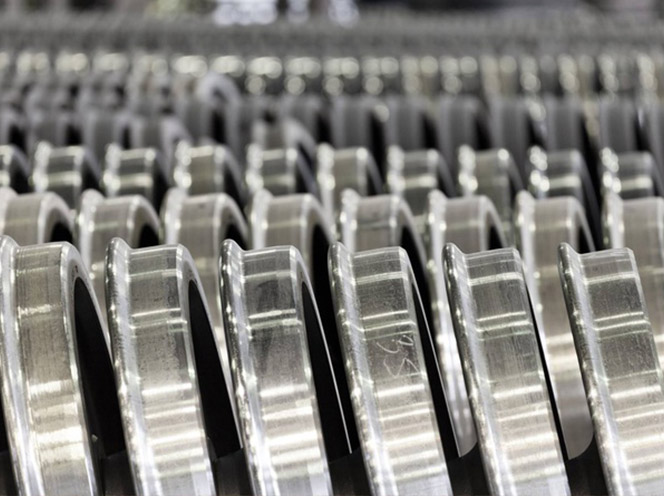
«Стоимость запчастей, например, цельнокатаных колёс, кассетных подшипников и крупного вагонного литья, улетела в космос»
Для других участников цепочки поставок, операторов, рост тарифа монополии — это только половина беды. Грузовладельцы часто возмущаются, почему перевозчики не готовы снижать ставки аренды полувагонов или цистерн, ссылаясь на то, что РЖД и так забрали всю их маржу, рассказал Vgudok представитель крупной операторской компании:
«Но операторы не печатают деньги. Стоимость запчастей, например, цельнокатаных колёс, кассетных подшипников и крупного вагонного литья, улетела в космос.
Стоимость деповского ремонта выросла кратно.
К этому добавляется удорожание кредитных ресурсов: при текущей ключевой ставке ЦБ покупать новые вагоны или рефинансировать старые долги становится невыгодно. Поэтому мы физически не можем субсидировать перевозку из своего кармана, даже если понимаем тяжёлое положение угольщиков или строителей. Вся эта финансовая нагрузка в итоге ложится на плечи того, чей груз едет в вагоне».
В текущих условиях бизнесу жизненно важно перейти от оценки «среднего процента роста» к детальному анализу каждой цепочки. Только понимание того, какую долю в себестоимости продукции занимает магистральный тариф, какая часть приходится на маневровую тягу, а какая — на амортизацию путей, позволит компаниям сохранить маржинальность.
Железнодорожная логистика сегодня — это не просто тарифная сетка, а живая система, требующая математического подхода. И тот, кто первым научится переводить «инфляционный шум» в понятные цифры стоимости тонны груза, получит преимущество в конкурентной борьбе на удалённых рынках сбыта. Время «интуитивного планирования» закончилось — настало время доказательной экономики.
От кабины локомотива до сталеплавильного цеха, от кабинета логиста до угольного забоя: подпишись на эти каналы и будь в курсе главных отраслевых новостей — Vgudok (о железных дорогах и не только), Vgudok_PRO (о главных деловых новостях транспорта), ПРОметалл (о металлургии и металлах), CoalSlow (о добыче и экспорте угля)
Владимир Максимов