


Скоропорт тает вместе с маржой. РЖД против авто-холодильников: дорогой дизель, запчасти, лизинг и порожняк гонят продукты с фур на железную дорогу
Ставки на рефрижераторные перевозки выросли на 45–50% год к году, обогнав обычные фуры (там прирост чуть скромнее, 28–33%). Логика подсказывает: операторы должны озолотиться. Однако на практике рентабельность рейса ниже, чем в 2023–2024 годах. VG разбирается, куда утекают деньги в этой цепочке: сколько забирают топливо, лизинг, «Платон» и зарплаты водителей, и станет ли железная дорога реальной альтернативой для скоропорта.
Дело не в спросе на холод, а в структуре затрат, объясняет стратег и советник собственников бизнеса, основатель и управляющий партнёр аналитической компании «ДОВОД» Никита Малов. В фуре топливо тратится на движение, а в рефрижераторе — ещё и на стоянке, где холодильная установка работает постоянно, включая простои. Плюс запчасти для холодильного оборудования и особые требования к машине и водителю — любое подорожание бьёт по рефу с множителем. Второй фактор — обратная загрузка.
«Экономика перевозчика определяется не ценой за километр, а долей гружёного пробега», — говорит г-н Малов.
У рефа выбор обратного груза уже: не всё можно везти после скоропорта. Когда обратная загрузка ломается, перевозчик закладывает пустой пробег в тариф одной стороны — отсюда скачки ставок, а не плавный рост.
Основатель платформы Tovian Евгений Карюкин добавляет к списку издержек лизинг, страхование и труд водителя, напоминая: рост тарифа не равен росту маржи перевозчика. Индекс ATI.SU в начале августа фиксировал годовой рост ставок на рефы около 45%, а дизель успел дойти до 93,38 руб./литр 27 июля и откатиться к 88,40 руб. к 24 августа. Но даже подешевевшее топливо не разворачивает ставку вниз — ремонт, лизинг и зарплаты уже закрепились в расходах.
Куда же на самом деле уходит маржа? Гендиректор «Байт Транзита» Алексей Шпикельман приводит расчёт: рост цены топлива добавил к себестоимости рейса около 5,6%, вместе с запчастями — порядка 6%. При этом подрядчики требовали поднять ставки на 8% и больше. Часть повышения — не компенсация издержек, а попытка закрыть старые убытки за чужой счёт.
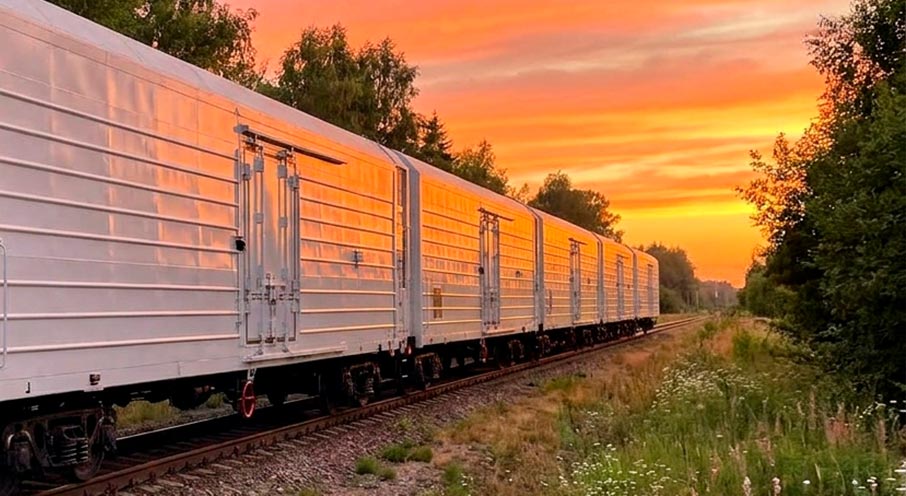
Массового перетока скоропорта на железную дорогу не будет, считают эксперты
Замгендиректора «ТРАСКО» по транспорту Михаил Пальков называет более системные цифры: тариф «Платона» вырос на 55%, топливо — на 30–35%, добавились инфляция запчастей и рост зарплат из-за дефицита водителей. Рост ставок на треть просто догоняет эти расходы, не создавая новой прибыли — отсюда падающая рентабельность при растущем тарифе.
Не менее спорный вопрос — есть ли дефицит рефрижераторных полуприцепов. Г-н Шпикельман считает его реальным: с рынка уходят обанкротившиеся перевозчики, вместе с ними выбывает и парк, добавляются новые требования с 1 сентября и дефицит водителей. Спрос на продукты не падает — значит, дефицит будет усиливаться. Г-н Пальков говорит обратное: на рынке достаточно полуприцепов из России, Турции и Европы с проверенными термоустановками, и никакого дефицита компания не испытывает. Похоже, острота проблемы зависит от масштаба и связей конкретного игрока.
Взрывной рост числа новых ИП в отрасли на 24% объясняется не притоком новичков, а легализацией старых игроков: данные о вводе техники не показывают сопоставимого скачка парка. Переход на электронные накладные и «Гослог» заставляет заказчиков внимательнее проверять статус подрядчиков — и перевозчики, раньше работавшие «за нал», регистрируются официально.
Массового прихода неопытных игроков с этим ростом можно не связывать.
А вот в вопросе о переходе скоропорта на железную дорогу участники рынка на удивление единодушны: массового перетока не будет, частичный — возможен. Г-н Карюкин формулирует такой принцип: железная дорога выигрывает на длинном плече при регулярном крупном потоке, но к тарифу нужно добавить подвоз к терминалу и перегрузку. А для товара с коротким сроком годности лишняя операция — это риск нарушения холодовой цепи. Г-н Малов уточняет: считать нужно не тариф, а срок и потери — партия, приехавшая на трое суток позже, теряет часть срока годности и цену на полке. Уедет то, что можно планировать заранее, останется то, что зависит от срочного заказа.
Та же логика объясняет, почему автономные рефконтейнеры так и не забрали скоропорт на плечах Москва — Сибирь — Дальний Восток. По словам г-на Карюкина, контейнер эффективен только при стабильном объёме и проигрывает там, где важна доставка от двери до двери. А поезд теряет время на сортировочных станциях и последней миле, отмечает уже г-н Шпикельман.
Пересаживаться на рельсы не спешат и торговые сети — здесь Карюкин и Шпикельман сходятся: сети не станут перестраивать логистику ради временного ценового пика, но давление растёт с обеих сторон. Реалистичен гибрид — дальнее плечо по железной дороге, первая и последняя мили автомобилем, с расчётом полной стоимости поставки, а не голой ставки за километр. Сети диктуют жёсткие сроки, пока находятся перевозчики, готовые под них работать. Если фур на маршрутах станет меньше, придётся пересматривать модель.
Г-н Малов формулирует вывод для тех, кто ждёт скорого отката тарифов: снижение ставок начнётся не тогда, когда упадёт спрос на скоропорт, а тогда, когда стабилизируются топливо и запчасти. Спрос на еду неэластичен и никуда не денется — ключ к динамике рынка лежит не в логистике, а в топливной рознице и машиностроении.
От кабины локомотива до сталеплавильного цеха, от кабинета логиста до угольного забоя: подпишись на эти каналы и будь в курсе главных отраслевых новостей — Vgudok (о железных дорогах и не только), Vgudok_PRO (о главных деловых новостях транспорта), ПРОметалл (о металлургии и металлах), CoalSlow (о добыче и экспорте угля)
Захар Максимов