


ОВК ложится на операцию. Из вагоностроителей в операторы: «Объединённая вагонная компания» возвращается к лизингу и перевозкам по РЖД
«Объединённая вагонная компания» по итогам первого полугодия 2026 года зафиксировала 515 млн рублей выручки от услуг железнодорожных перевозок и операционного лизинга, сообщили ROLLINGSTOCK. Эта цифра в 4,5 раза выше показателей аналогичного периода 2025-го, и сегодня на неё приходится 10,5% всей выручки холдинга. На фоне того, как общая финансовая «касса» компании сжалась на 90% (до 4,9 млрд рублей), возвращение к модели, от которой холдинг почти полностью отказался пару лет назад, выглядит как вынужденная антикризисная мера, а не стратегия «вдолгую».
Сам механизм для ОВК — дело давно знакомое. С момента запуска активов в начале 2010-х компания строила бизнес по образцу американских вагоностроителей, где завод не просто отгружает продукцию заказчику, а активно участвует в её эксплуатации через собственные структуры вроде Rail1520 или «Восток1520». В «тучные» годы этот подход позволял компании получать до 7,4 млрд рублей выручки (например, в 2021-м), однако затем, в целях оптимизации, направление свернули, сосредоточившись на чистом производстве.
Сегодняшний «камбэк» — это не возвращение к прежним масштабам, а попытка спасти конвейер, который оказался в заложниках у стагнирующего рынка.
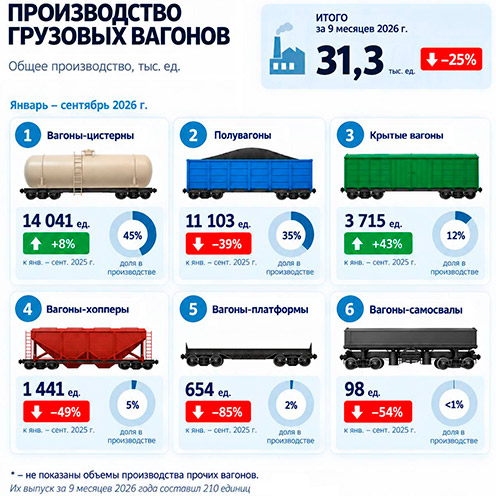
Цифры тревожны: за полгода ОВК выпустила 2,3 тыс. вагонов — падение на 65% к прошлогодним показателям. При этом выручка от прямой реализации техники рухнула в 26 раз, до 1,8 млрд рублей. В то же время холдинг направил 8,8 млрд рублей на увеличение собственного парка. Фактически это означает, что вагоны, которые не удалось продать сторонним покупателям, компания взяла на баланс сама. Стать оператором собственных вагонов — значит попытаться «выжать» из актива хоть какой-то денежный поток вместо того, чтобы копить убытки от простоя.
«Возврат компании к оперированию, хоть и это и временная мера, выглядит актуальным. Вагоностроение слабо поддерживается государственными субсидиями, вопрос с вагонным трейд-ин тоже пока не решён, поэтому помощи заводам ждать неоткуда, спасать себя приходится самим», — рассказал VG источник в крупной вагоностроительной компании.
Грузовое вагоностроение с 2025 года страдает от избытка подвижного состава, по разным оценкам, профицит исчисляется сотнями тысяч единиц. В таких условиях продать новый вагон по рыночной цене становится почти невозможно, так как операторам выгоднее использовать старый парк с минимальными затратами, чем инвестировать в инновации. Тихвинский вагоностроительный завод, основной актив ОВК, уже был вынужден оптимизировать штат, чтобы хоть как-то адаптироваться к реальности, где конвейер работает не на спрос, а на сохранение компетенций.
Однако у этой модели есть очевидные рамки. Оперирование само по себе не является «волшебной таблеткой». Операторский рынок сегодня перегрет избыточным парком, ставки аренды находятся под давлением, а грузовая база не показывает взрывного роста. Превращаясь в оператора, производитель лишь перекладывает проблему «непроданного вагона» в плоскость «простаивающего вагона», где за каждый метр пробега и каждый час простоя приходится платить.
«Оперирование в случае ОВК едва ли принесёт заметную выручку компании. Оно может помочь разве что загрузкой высвободившегося из-за сокращений персонала. Дело в том, что и на рынке оперирования, и на рынке лизинга сейчас не легче, чем в вагоностроении. Грузовая база упала, объёмы перевозок просели; все в кризисе.
Так что панацеей такая диверсификация в долгосрочной перспективе точно не станет.
А вот «перекрыться» здесь и сейчас по хотя бы каким-то финансовым и кадровым показателям помочь, наверное, может. Иначе зачем всё это вообще затевать — дураков в руководстве таких топовых холдингов точно нет», — отмечает в беседе с редакцией источник на операторском рынке.
Тем не менее, даже в этой ситуации ОВК удаётся удерживать баланс. За полугодие холдинг отчитался о 987 млн рублей прибыли. Конечно, это кратно меньше рекордных показателей прошлых лет, но в текущих реалиях — результат, подтверждающий жизнеспособность выбранной тактики выживания. Более того, работа над новыми моделями, такими как цистерны 15-9993-04 и 15-9993-05, говорит о том, что компания не собирается отказываться от технологического лидерства. Положительная динамика начала второго полугодия (выпуск 1,1 тыс. вагонов за июль-август, рост на 86% к аналогичному периоду прошлого года) доказывает: Тихвин жив.
Пойдут ли по этому пути другие вагоностроители? Для многих это станет невозможной задачей. Чтобы эффективно управлять парком, нужны не только вагоны, но и наработанная годами экспертиза, выстроенная логистическая база, доступ к оборотным средствам и диспетчерские компетенции. У ОВК этот бэкграунд сохранился. Остальным же заводам, не имеющим профильных «дочек», попытка создать такую структуру с нуля в условиях дорогих кредитов может стоить потери шаткого баланса.
Вынужденная диверсификация ОВК — это не попытка перекроить отрасль, а прагматичный ответ на рыночную стагнацию. Пока государственные механизмы поддержки, вроде массового трейд-ина, остаются лишь на бумаге, производители будут вынуждены «замыкать» всю цепочку на себе. Это позволяет сохранить заводские коллективы и технологические цепочки, но проблему профицита на сети не решает.
В итоге успех этой модели будет зависеть не от амбиций машиностроителей, а от того, когда на сети РЖД вновь возникнет реальный, а не искусственный спрос на обновление подвижного состава. До этого момента стратегия «сохранить и приумножить» остаётся единственным способом не остановить производство совсем.
От кабины локомотива до сталеплавильного цеха, от кабинета логиста до угольного забоя: подпишись на эти каналы и будь в курсе главных отраслевых новостей — Vgudok (о железных дорогах и не только), Vgudok_PRO (о главных деловых новостях транспорта), ПРОметалл (о металлургии и металлах), CoalSlow(о добыче и экспорте угля)
Захар Максимов